
SaaSビジネスにおける重要KPIまとめ
小笹佑京

小笹佑京
この記事では、SaaSビジネスでよく使われるKPIをまとめて解説します。SaaSは従来の買い切り型のソフトウェアと異なり、継続利用を前提としたサブスクリプションモデルを採用することが多いです。そのため、買い切り型とは異なるKPIが必要です。
また、サービス内容によっても必要なKPIは異なります。例えば、オプションの収益が多いのであれば、サブスクリプションの定額料金だけでなく、オプション費用も加味したKPIを立てる必要があり、定額料金が低価格であれば、顧客ごとの単価の差が小さく、顧客数の増減が収益に表れやすいため、顧客数の解約率がより重要なKPIとなるでしょう。KPIの目的を理解し、自社に必要なKPIを設定してください。
KPIは「顧客獲得と収益性」「顧客維持」「ユーザーの活動」「企業の成長」の4つに分けて紹介します。主なものに付けた計算例の数値は説明のための仮定で、目標値や業界の水準ではありません。最後に、KPIの定義を社内でそろえるときの注意点もまとめています。
また、ブログやE-bookで扱って欲しいSaaSに関するトピックや、当社が提供するSaaS開発基盤 SaaSus Platformについてもっと知りたいことなどへのリクエストを広く募集しています。コンテンツに関する要望や感想がございましたら、こちらからぜひお寄せください。
顧客獲得と収益性に関する指標
収益性に関係するKPIをまとめました。収益性を把握することでビジネスの持続可能性を評価することが可能になります。収益性に関する数値は資金調達の際にも重要視されるので、しっかりと数値管理をすることがSaaSビジネスを推進する上で肝要になります。
CAC (Customer Acquisition Cost)
マーケティングや営業など顧客獲得にかかったコストを指します。コストパフォーマンスの悪いチャネルを見つけ、マーケティング施策の最適化に役立ちます。「顧客獲得コスト/ 新規獲得顧客数」で計算します。
分子の顧客獲得コストに、広告費、営業やマーケティングの担当者の人件費、ツールの利用料などのどこまでを含めるかで値が変わるため、範囲を決めてから毎回同じ方法で計算します。
仮定の数値で計算すると、ある月の顧客獲得コストが600万円で新規獲得顧客数が10社なら、CACは600万円÷10社で60万円です。
CACペイバックピリオド
CAC(顧客獲得コスト)を回収するまでにかかった期間。「CAC/顧客の平均単価」で計算します。短いほど費用対効果が良いと言えます。ユニットエコノミクスとセットで判断する必要があります。
CACが60万円、顧客の平均単価が月5万円なら、60万円÷5万円で12か月です。
別の計算方法もあります。投資家のDavid Skokは、SaaSの指標の定義をまとめた記事「SaaS Metrics 2.0」(2014年公開、2020年更新)で、正確に見るには粗利率を反映するよう述べ、粗利率を反映した回収までの月数の目安を12か月未満としています。粗利率を80%とすると、月の粗利は5万円×0.8で4万円になり、回収期間は60万円÷4万円で15か月に延びます。
LTV (Lifetime Value)
顧客生涯価値。特定の顧客がSaaSビジネスにどれだけの価値をもたらすかを評価する指標。長く利用してもらいたいSaaSビジネスにおいて、LTVは重要な指標となります。サブスクリプションモデルの場合、解約率が収益へ影響しやすいため「顧客の平均単価×粗利÷解約率」で求めることが一般的です。
この式の「粗利」は粗利率(売上に占める粗利の割合)を指します。顧客の平均単価が月5万円、粗利率が80%、月次の解約率が2%なら、LTVは5万円×0.8÷0.02で200万円です。平均単価が月額なら解約率も月次にするというように、期間をそろえて計算します。
解約率で割るのは、顧客の平均継続期間を掛けるのと同じ計算です。Skokは前出の記事で、月次の解約率が3%なら平均継続期間は1÷0.03で約33か月になると説明しています。
LTVにも別の計算方法があります。当社のブログ記事「LTVとチャーンレートとは?SaaSマーケターが理解すべきこと」では、粗利率を掛けずに、ARPU(平均単価)を解約率で割る売上ベースの式で説明しました。
ユニットエコノミクス
CAC(顧客獲得コスト)とLTV(顧客生涯価値)より求める、顧客1人あたりの採算を示す指標。「LTV/CAC」で計算し、LTVがCACの何倍かを表します。さらに資本を投下してユーザ数を増やす(顧客獲得への支出を増やす)べきか、LTVを上げる方向性の施策を打つべきかなど、事業投資の効率性や健全性を測るために使用されます。
ここまでの計算例では、LTVが200万円、CACが60万円なので、LTV/CACは約3.3です。Skokは、SaaS事業がうまくいく目安として、この値が3を上回ることを挙げています。これは一人の投資家が示した指針で、業界の平均値ではありません。
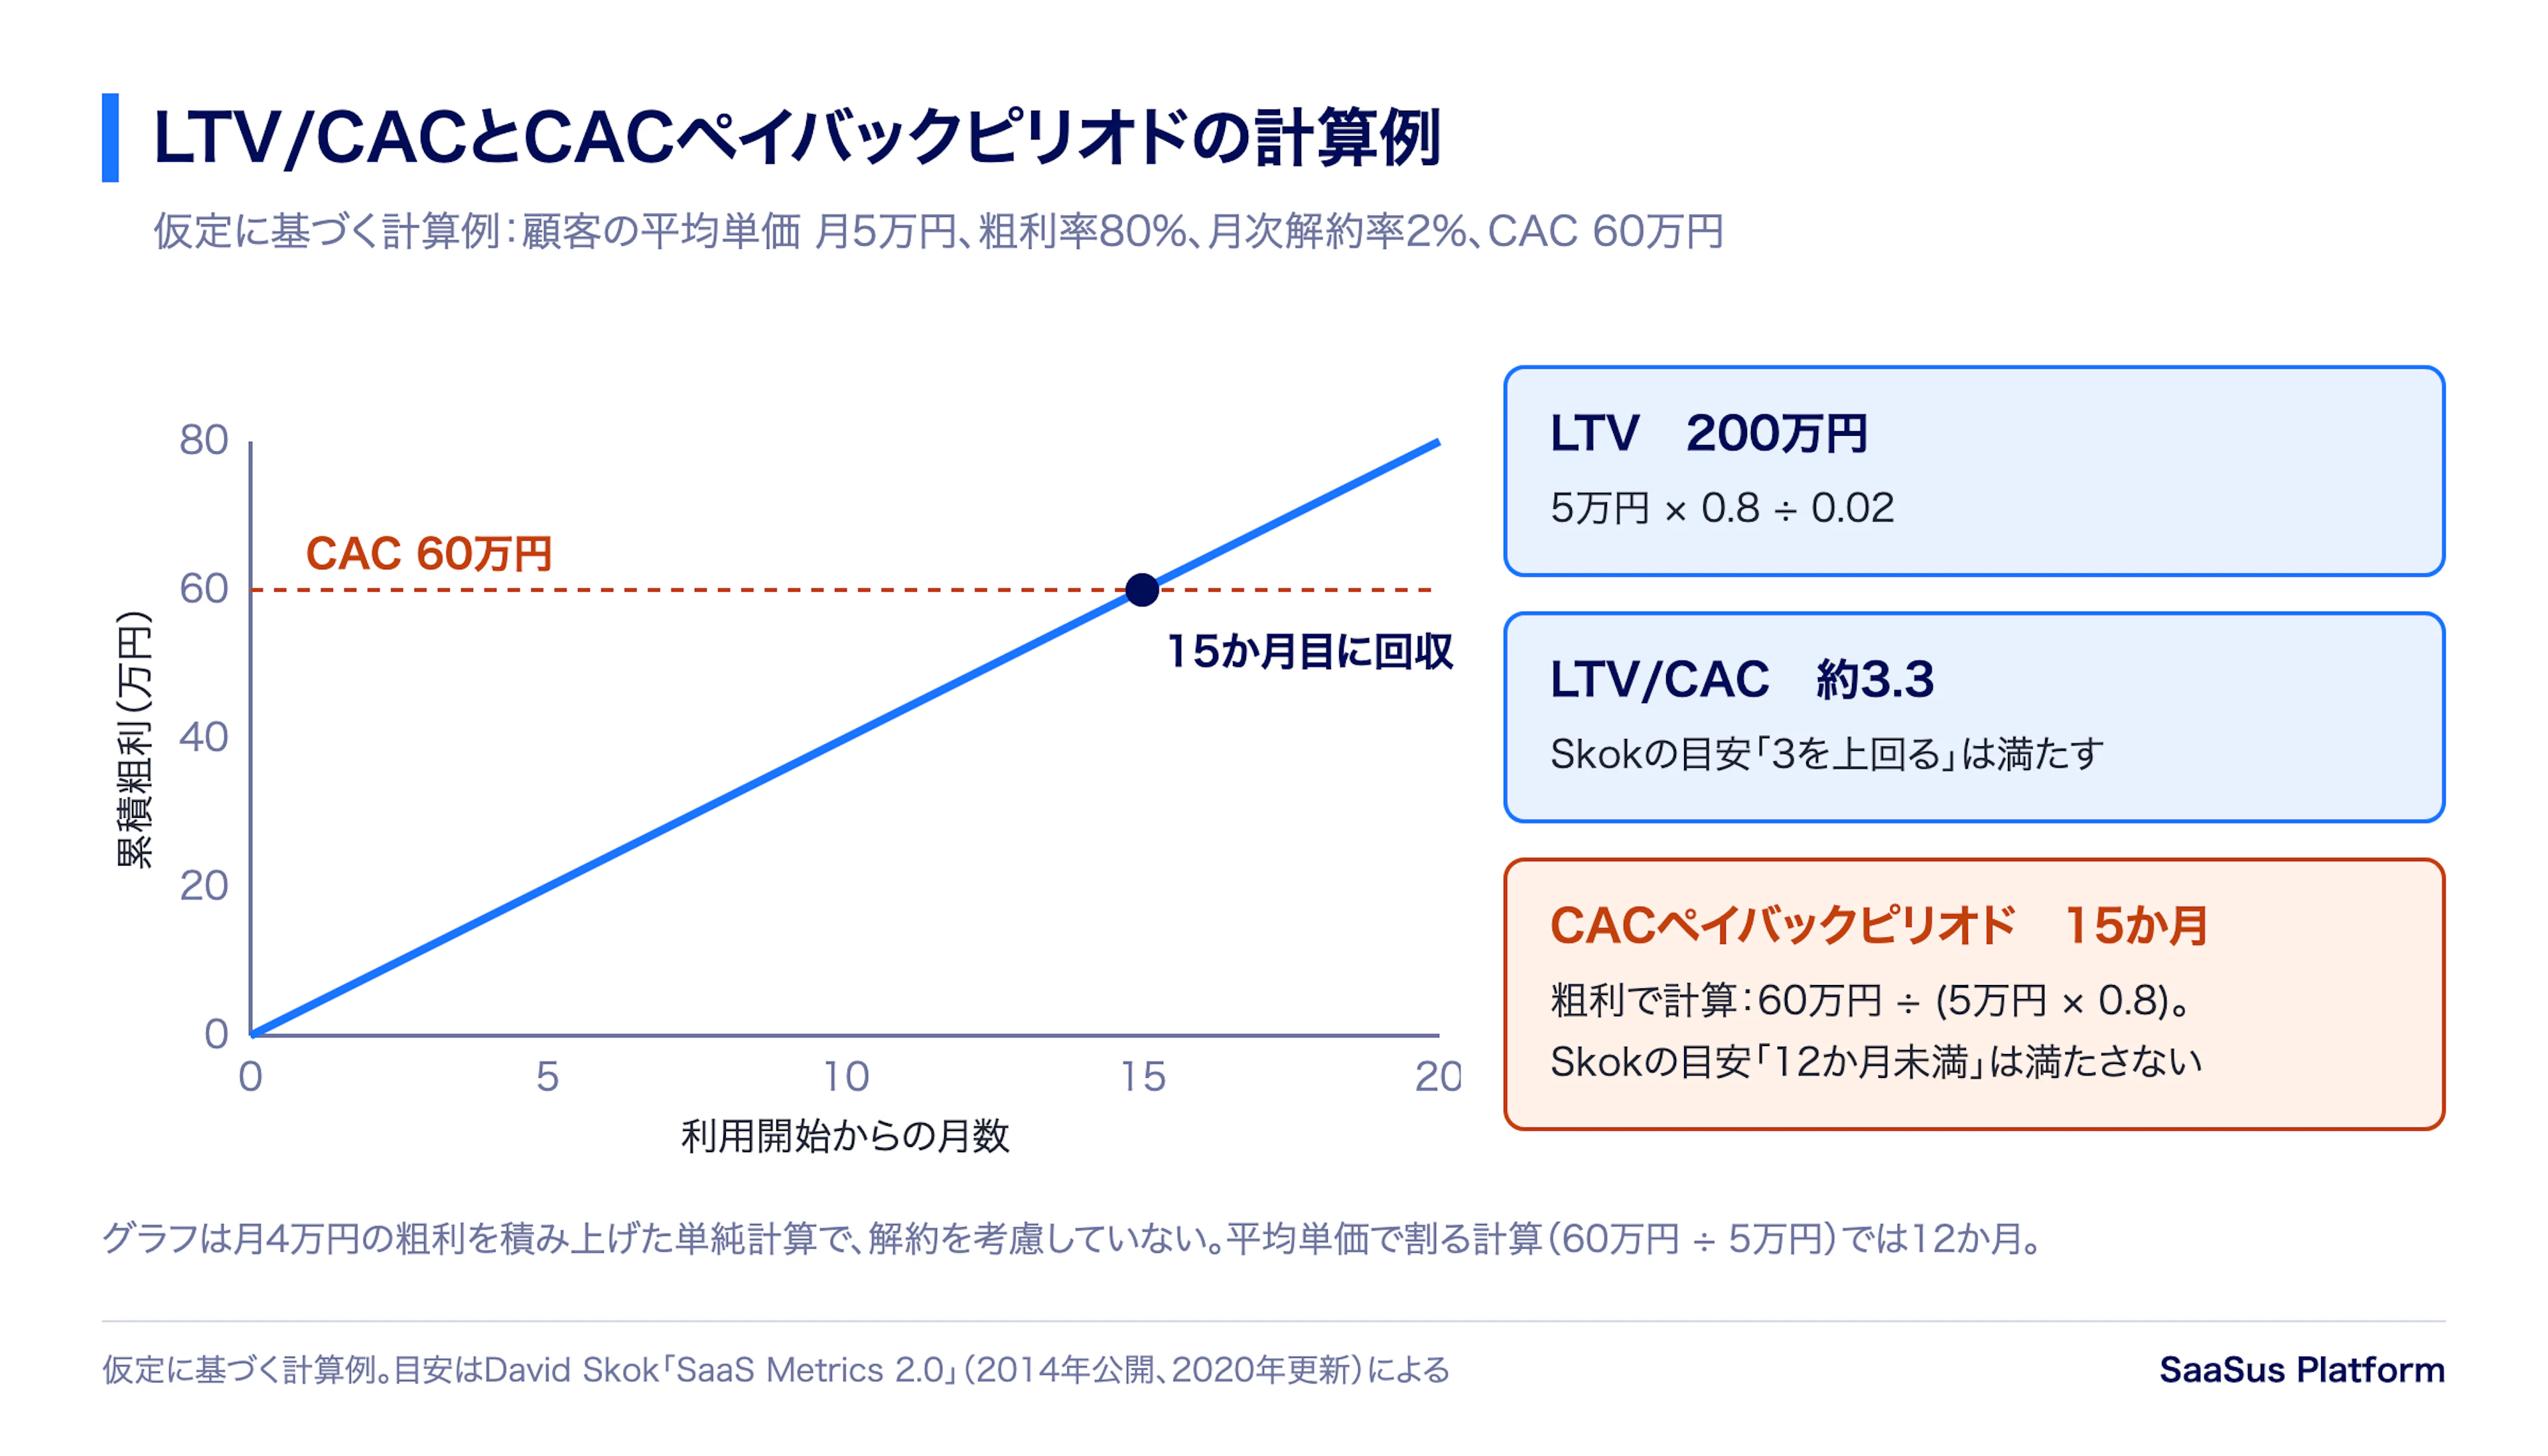
この例では、LTV/CACは3を上回りますが、粗利で計算したCACペイバックピリオドは15か月で、Skokの目安の12か月を超えます。LTV/CACは契約期間全体の採算を、CACペイバックピリオドは資金が戻るまでの時間を見ているため、両方を確認します。SaaS化の初期投資を回収するまでの期間を試算する方法は「SaaS化の費用対効果を試算する方法:開発費、運用費、収益モデル」で扱っています。
MRR (Monthly Recurring Revenue)
月間で課金されたサブスクリプション料金の合計、月間定期収益。
月末の時点で継続して課金している顧客の月額料金を合計した値で、初期費用や導入支援費のような一度だけの収益は含めません。
前月からの増減を、新規(その月に獲得した顧客の月額)、エクスパンション(既存顧客の増額)、コントラクション(既存顧客の減額)、解約の4つに分けると、伸びた理由が分かります。当月のMRRは「前月のMRR+新規+エクスパンション−コントラクション−解約」です。投資会社Social CapitalのJonathan Hsuは、2015年の記事「Diligence at Social Capital Part 2: Accounting for Revenue Growth」で、解約した顧客が再び契約した分も「復帰」として分けています。
ARR (Annual Recurring Revenue)
継続して課金されるサブスクリプション料金を年額に換算した値、年間経常収益。
SkokはARRをMRRの12倍として示しています。国内の上場企業では、フリー株式会社(freee)が2025年9月の「事業計画及び成長可能性に関する説明資料」(以下、freeeの説明資料)で、各期末月のMRRを12倍して算出すると注記しています。期末月のMRRが1,000万円なら、ARRは1億2,000万円です。この計算ではある時点の値を年額に換算しているので、期中に顧客が増減すれば、その年度の売上高とは一致しません。
ARPA (Average Revenue Per Account)
1つのアカウントあたりの平均収益。「MRR(or ARR)/全アカウント数」で計算します。ここでいうアカウントは、契約している顧客(B2Bでは顧客企業)の単位で、ログインに使うユーザーアカウントではありません。1社の中で複数の利用者が複数の端末から使っても、アカウントは1と数えます。1社で複数の利用者が使うSaaSでは、利用者単位のARPUより、ARPAの方が顧客単位の収益の実態を反映できます。
MRRが1,000万円で、契約しているアカウントが200なら、ARPAは月5万円です。SkokもARPAを、顧客1社あたりの月次の平均収益と説明しています。
ARPU (Average Revenue Per User)
ユーザー1人あたりの平均収益。「MRR(or ARR)/全ユーザー数」で計算します。ユーザーを端末やブラウザーごとに数える場合は、同一ユーザーがPCとスマホの2つの端末でログインしても、別ユーザーとなるためカウントは2となります。
ログインIDで数えていれば、端末が2つあってもユーザーは1人です。B2BのSaaSでは、1つの契約(アカウント)の中に複数の利用者がいるため、契約単位で見るならARPA、利用者単位で見るならARPUと使い分けます。
ただし、ARPUという名前で1社あたりの値を示す例もあります。freeeの説明資料はARPUを有料課金ユーザー企業1社あたりの平均単価とし、合計ARRを企業数で割って算出しています。他社の数値と比べるときは、名前よりも、分母が何か、月額か年額かを確かめます。
ASP (Average Selling Price)
一定期間内の1人あたりの新規顧客から得られる平均収益。「その期間に獲得した新規顧客のMRRの合計/その期間内新規獲得顧客数」で計算します。
分子には、既存顧客のMRRを含めません。ある月に獲得した新規顧客が10社で、その10社のMRRの合計が60万円なら、ASPは月6万円です。
SaaSクイックレート/クイックレート
ビジネスの成長の健全性を示す指標。「増加分のMRR/損失分のMRR」で計算します。目安の一つは4で、次の段落で紹介する投資家は4を超える企業を好むとしています。値が1を下回ると、その期間のMRRは減っています。
増加分は新規とエクスパンション、損失分はコントラクションと解約で、式にすると「(新規MRR+エクスパンションMRR)/(コントラクションMRR+解約MRR)」です。Tomasz Tunguzは2015年の記事「What is the optimal quick ratio for your SaaS startup? Is it 4?」で、Mamoon Hamidが考案した指標として紹介しています。目安の4については、前出のJonathan Hsuが記事「Diligence at Social Capital Part 2: Accounting for Revenue Growth」で、エンタープライズ向けSaaSでは4を超える企業への投資を好み、2を下回ると解約が多すぎる可能性があると述べています。
分子も分母も0以上の金額なので、値はマイナスになりません。1を下回るのは損失分が増加分より大きいときで、その期間のMRRは減っています。仮定の数値で計算すると、1年間の新規が120万円、エクスパンションが80万円、コントラクションが20万円、解約が50万円なら、(120+80)÷(20+50)で約2.9です。
顧客維持に関する指標
顧客の獲得、解約に関するKPIをまとめました。サブスクリプションモデルを用いるSaaSビジネスでは、継続して使ってもらうことが重要です。解約率の他にも満足度に関するKPIを持つことで、サービスの改善、新たなニーズの発見にもつながります。
NPS (Net Promoter Score)
顧客がサービスをどの程度勧めたいと思うかを測定する顧客満足度を表す指標。アンケート調査などを使用して、顧客が企業をどのように評価しているかを把握します。
「友人や同僚にどの程度勧めたいか」を0〜10の11段階で尋ね、9〜10と答えた推奨者の割合から、0〜6と答えた批判者の割合を引いて求めます。7〜8と答えた人は中立者で、引き算には使いません。回答者100人のうち推奨者が40人、中立者が35人、批判者が25人なら、NPSは40%−25%で15です。計算方法はBain & CompanyのNet Promoter Systemのサイトで確認できます。Net Promoter、NPSは、Bain & Company、NICE Systems、Fred Reichheldの登録商標です。
NRS (Net Repeater Score)
サービスを利用している顧客が、どの程度サービスを継続して利用したいと思っているか顧客継続度を表す指標。顧客に1年後もサービスを継続利用したいと思うか質問し、1~5で評価してもらうなど、アンケート調査を行います。
チャーンレート (Churn rate)
ある期間内に解約した顧客数の割合、解約率。サブスクリプションモデルを採用しているSaaSビジネスでは、解約は収益に大きな影響を与えるため重要なKPIとなります。チャーンレートの水準は、月次か年次か、顧客ベースか収益ベースかで水準は変わり、サービスにも依存するため自社で目標値を設定する必要があります。
チャーンレートには、収益ベースのレベニューチャーンレート(MRRチャーンレート)と顧客ベースカスタマーチャーンレートがあります。低価格のサービスであれば、顧客の解約の方が影響が大きいなど両方のチャーンレートを見なければなりません。
月次のチャーンレートを12倍しても、年次のチャーンレートにはなりません。月次2%が12か月続くと、残る顧客は0.98の12乗で約78.5%になり、年間のチャーンレートは約21.5%です。目安の数値を見るときは、月次か年次か、顧客ベースか収益ベースかを確かめます。
レベニューチャーンレート/MRRチャーンレート
収益ベースで算出される解約率。その中でも、一定期間内に発生した解約やダウングレードによる損失金額をベースに算出するものを「グロスレベニューチャーンレート」、損失だけでなく、サービスのアップグレードやクロスセルの利益も含めて算出するものを「ネットレベニューチャーンレート」と呼びます。
式にすると、グロスは「解約やダウングレードで失ったMRR/期首のMRR」、ネットは「(失ったMRR−アップグレードやクロスセルで増えたMRR)/期首のMRR」です。米国のベンチャーキャピタルAndreessen Horowitz(a16z)も、スタートアップの指標を解説した2015年の記事「16 Startup Metrics」で、月初のMRRを分母にした同じ形の式を示しています。月初のMRRが1,000万円で、その月の損失が20万円、既存顧客からの増加が15万円なら、グロスは2%、ネットは0.5%です。
既存顧客からの増加が損失を上回ると、ネットレベニューチャーンレートはマイナスになります。Skokはこの状態をネガティブチャーンと呼び、SaaS企業にとってよい目標だと述べています。
カスタマーチャーンレート
顧客ベースで算出される解約率。「(ある期間内に解約した顧客数/期間前の顧客数)×100(%)」で計算します。
月初の顧客数が200社で、その月に4社が解約したなら、4÷200×100で2%です。分母は期間前の顧客数で、期間中に新しく獲得した顧客は含めません。
カスタマーチャーンレートとレベニューチャーンレートは、値が一致しないことがあります。単価の高い顧客が解約すると、カスタマーチャーンレートは小さくても、レベニューチャーンレートは大きくなるためです。
エクスパンション
サービスのアップグレードやアドオンの購入など、既存顧客からの追加の売上。
エクスパンションで増えたMRRはエクスパンションMRRと呼び、新規顧客から得たMRRとは分けて集計します。
コントラクション
契約は続いているものの、ダウングレードや契約数量の削減によって起きる売上の減少。
MRRの増減を分けて見るときは、契約終了やキャンセルによる減少(解約)と、契約が続いたまま減った分とを分け、後者をコントラクションMRRと呼びます。前出のTunguzが示したクイックレートの式でも、解約によるMRRとコントラクションによるMRRは別の項目です。
CRR (Customer Retention Rate)
一定期間内にどの程度契約を継続できたかを示す指標。顧客維持率。「((期間終了時の顧客数-期間中の獲得顧客数)/期間開始時の顧客数)×100(%)」で計算します。
期間開始時の顧客数が200社、期間中の獲得が20社、期間終了時が210社なら、(210−20)÷200×100で95%です。期間開始時にいた顧客だけを追うため、新規獲得がどれだけ多くても100%を超えません。
NRR (Net Revenue Retention) /NDR (Net Dollar Retention)
一定期間内に既存顧客の売上がどれだけ増減したのかを示す指標、売上継続率。「(期首のMRR+アップグレードなどの追加購入の収益-解約などによる損失)/期首のMRR」で計算します。月次で見るなら期首は月初です。
対象にするのは期間開始時に顧客だった企業だけで、期間中に獲得した新規顧客のMRRは含めません。SaaS Capitalは、非上場のB2B SaaS企業の継続率を調べた2025年9月の調査記事「What is a Good Retention Rate for a Private SaaS Company in 2025?」で、2023年12月時点の顧客だけから得た2024年12月のMRRを、2023年12月のMRRの合計で割る年次の計算を使っています。
アップグレードなどの増加を除き、解約とダウングレードによる減少だけを反映した指標は、GRR(Gross Revenue Retention)と呼ばれます。SaaS Capitalは同じ記事で、GRRは100%を超えないと説明しています。
クイックレートの計算例と同じ仮定で計算します。期首のMRRが1,000万円で、1年間のエクスパンションが80万円、コントラクションが20万円、解約が50万円なら、NRRは(1,000+80−20−50)÷1,000で101%、GRRは(1,000−20−50)÷1,000で93%です。新規の120万円はどちらの計算にも入りません。
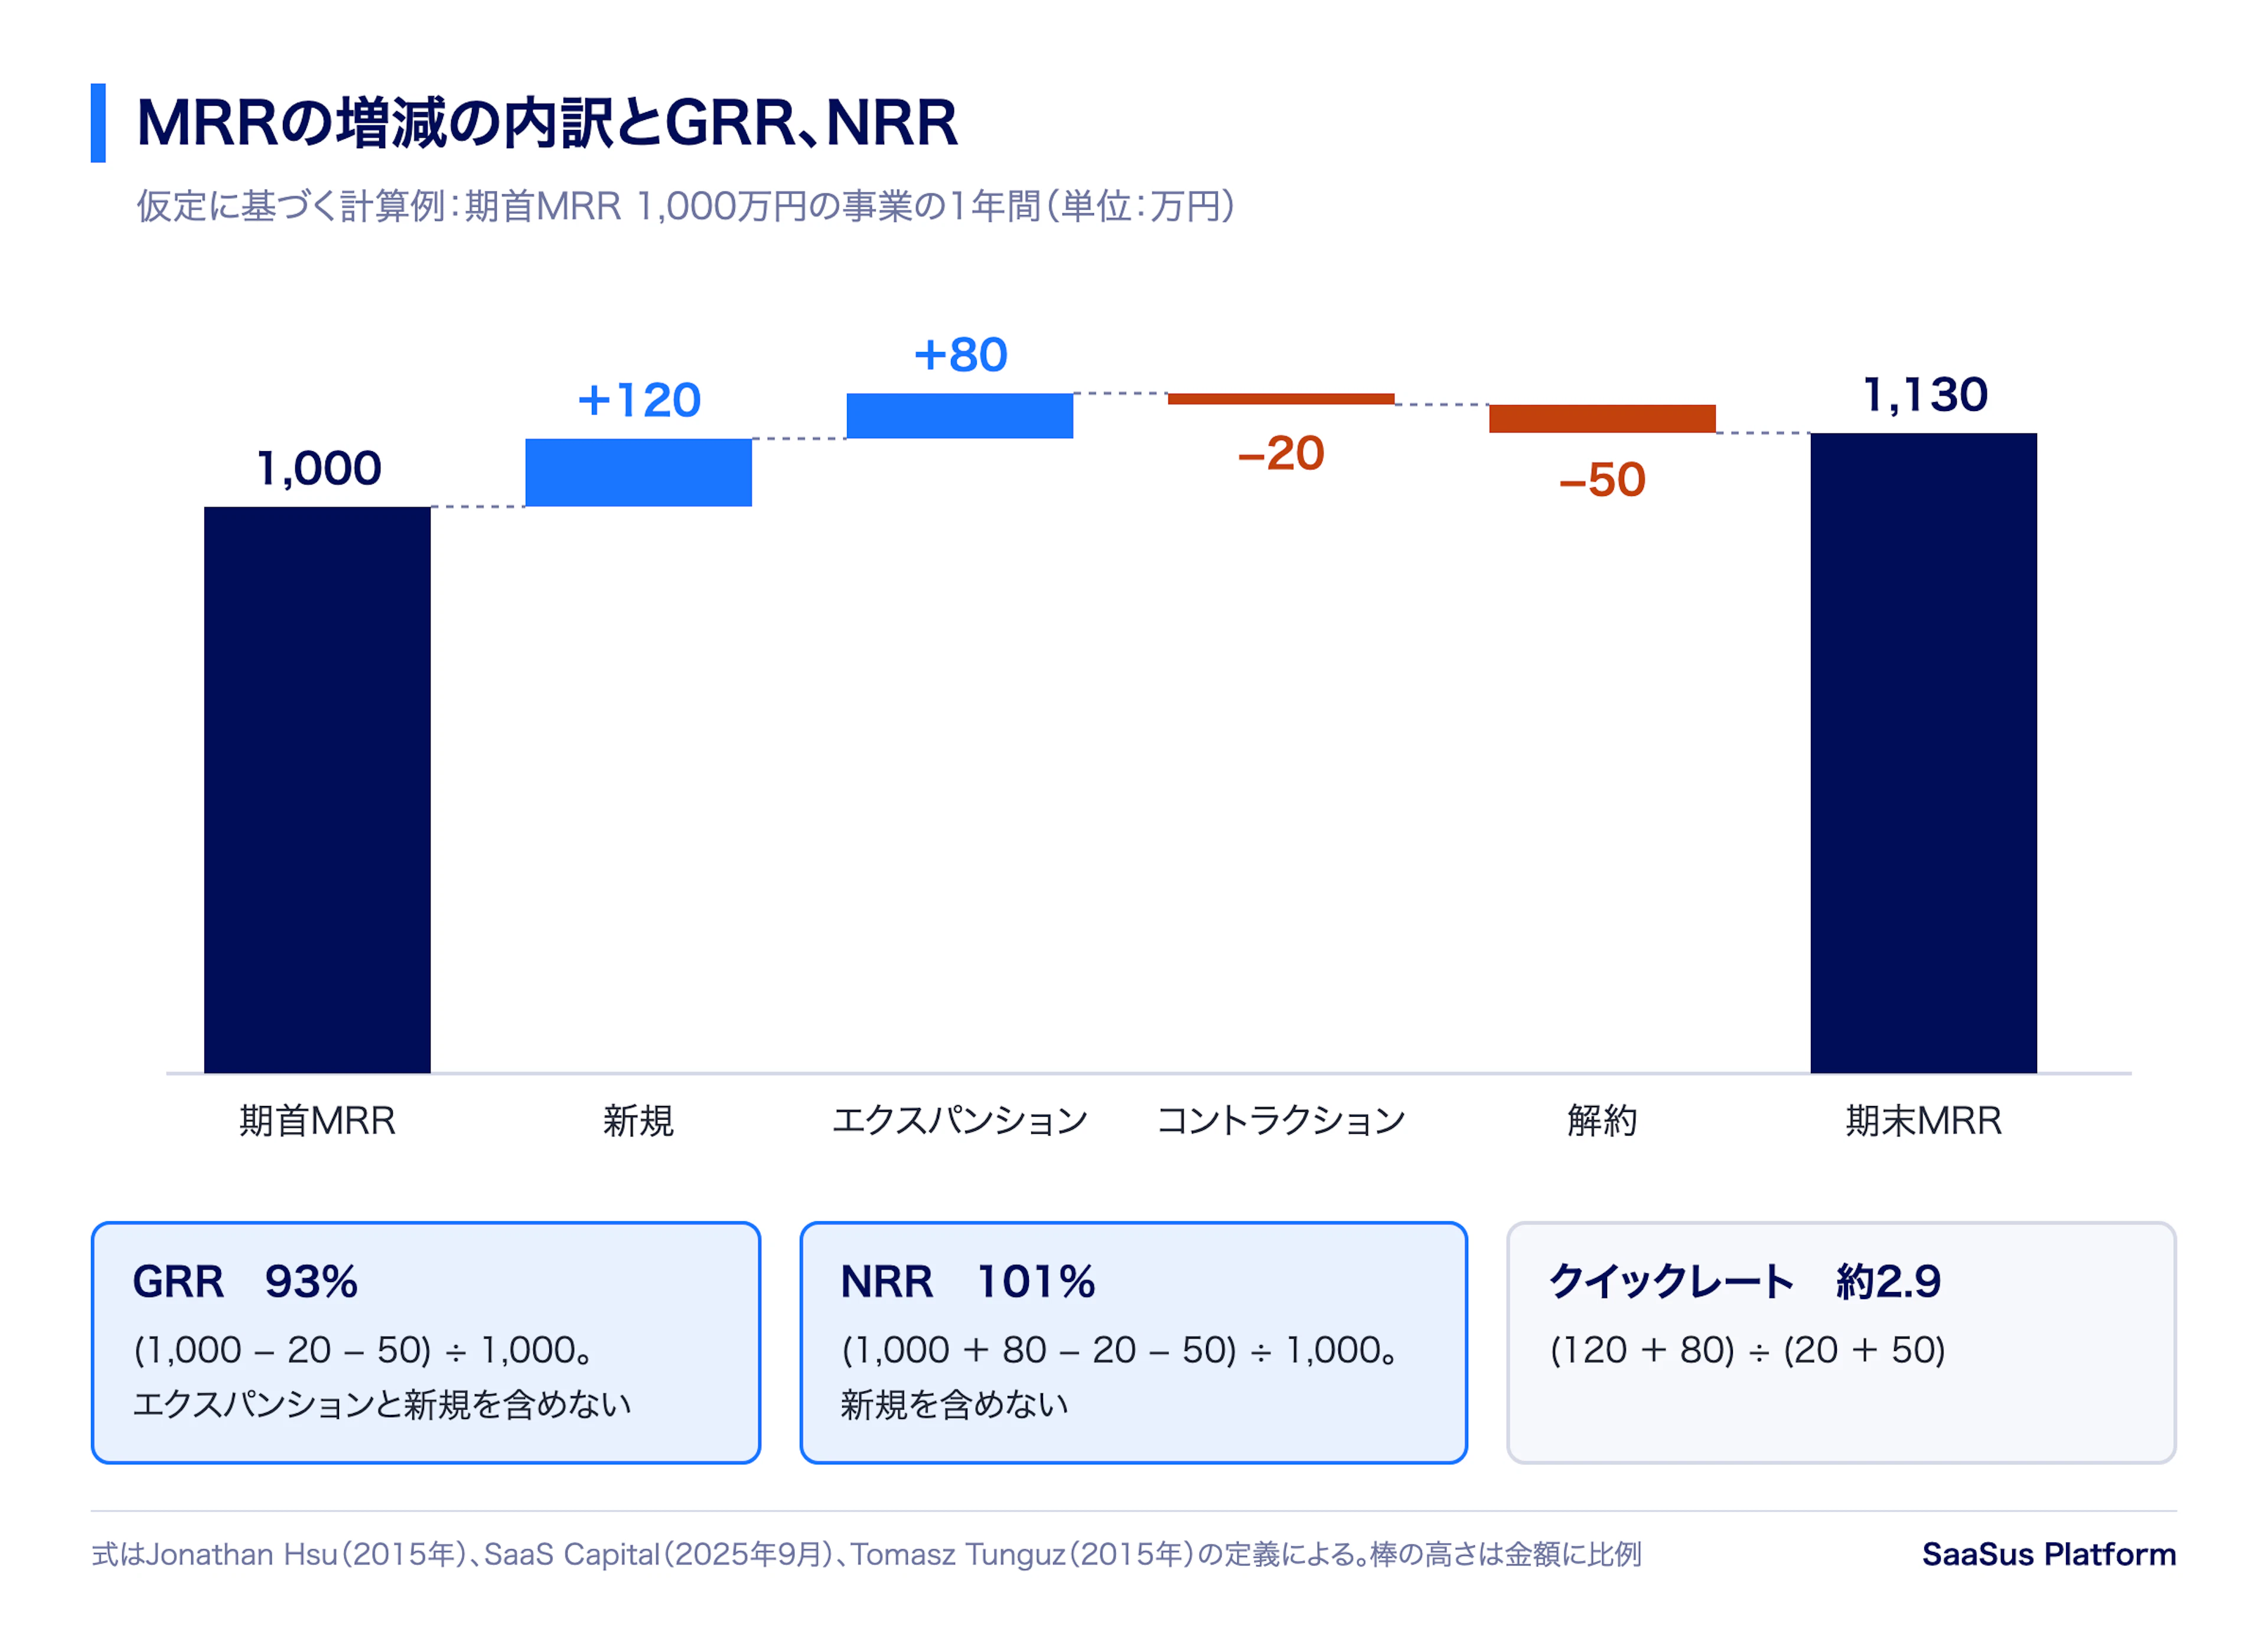
NRRが100%を超えていれば、新規顧客を獲得しなくても、既存顧客から得るMRRは期首より増えています。
外部の水準を参考にするときは、出典、年、対象を確かめます。SaaS Capitalの2025年の調査では、ACV(年間契約金額)が2万5千〜5万ドルの非上場B2B SaaS企業のNRRの中央値は102%でした(上位四分位111%、下位四分位97%)。この調査はACVの区分ごとに水準を示しており、価格帯や顧客の規模が異なる事業とは比べにくい数値です。
ユーザーの活動に関する指標
ユーザーの動きに関するKPIをまとめました。ユーザーの利用状況を知ることで、新たなニーズや顧客のロイヤリティ把握に役立ちます。また、追加サービスや新たなマーケティング施策を行った際に、ユーザーエンゲージメントにどのような影響がでたのかを知り、施策の評価をすることができます。
DAU (Daily Active User)
1日あたりのアクティブユーザー数。日常的に使用してほしいのであれば、DAUをKPIに置くといいでしょう。「1日でサービスを利用したユーザー数」を数えます。
DAUは人数です。DAUを登録者数で割った値は、登録者のうち何割がその日に利用したかを示す割合で、アクティブ率とも呼びます。登録者数が1,000人で、ある日に利用したユーザーが200人なら、DAUは200人、アクティブ率は20%です。
何をもって「利用した」とするかで値は変わります。ログインしただけのユーザーを数えるのか、主要な機能を使ったユーザーだけを数えるのかを決めておきます。
WAU (Weekly Active Users)
1週間あたりのアクティブユーザー数。毎週更新するようなものは、WAUをKPIに置くといいでしょう。「1週間の間でサービスを利用したユーザー数」を数えます。
数え方はDAUと同じで、期間を1週間にします。同じユーザーが週に何度利用しても1人と数えるため、7日分のDAUを足した値とは一致しません。WAUやMAUを登録者数で割った値も、人数ではなく、その期間のアクティブ率です。
MAU (Monthly Active Users)
1ヶ月あたりのアクティブユーザー数。長期間の利用を目指すのであれば、MAUをKPIに置くといいでしょう。「1ヶ月の間でサービスを利用したユーザー数」を数えます。
B2BのSaaSでは、テナント(契約した企業や組織)ごとにMAUを集計すると、どの顧客の利用が減っているかを把握できます。
スティッキネス
スティッキネス(Stickiness)とは、粘着性という意味があり、ある期間内にどの程度頻繁に戻ってきてアクティブに利用しているか、つまりユーザーがどのぐらい熱中しているかを表す指標です。利用の頻度ではなく、1回の利用(セッション)あたりの滞在時間を指標にする場合もあります。
測り方の1つに、DAUをMAUで割る方法があります。行動分析ツールを提供するAmplitudeは、2024年のブログ記事「A guide to stickiness: Creating a sticky product users will love」で、この計算を紹介しています。同じ記事は、追う指標としてセッションの長さ(session duration)や訪問の頻度も挙げています。DAUが200人でMAUが1,000人なら20%です。
RFV (Recency・Frequency・Volume)
R (Recency): 直近の利用状況、F (Frequency): 利用頻度、V (Volume): 利用量の3つの指標の総称。これらの指標を組み合わせ、顧客のランク付けやマーケティング施策の検討などを行います。
たとえば、最終利用日が新しく、利用頻度も利用量も多い顧客は、アップグレードを提案する相手の候補になります。
企業の成長に関する指標
企業の収益、経営戦略に関連するKPIをまとめました。サービスの収益から今後の成長や継続の検討、市場内でのサービスの立ち位置を理解し、サービス改善やマーケティング戦略の検討を行う際に必要となります。
CMRR (Committed Monthly Recurring Revenue)
既決月間定期収益のこと。契約により確約された月間収益額を示します。初期費用など1回限りの支払いなどを含まず、今後の解約・アップグレード・ダウングレードも考慮します。より正確な収入を予測するために重要な指標です。一般的に「MRR + 新規確定MRR – チャーンMRR – ダウングレード + アップグレード」で計算されます。
現在のMRRが1,000万円で、来月から課金が始まる契約済みの新規が50万円、すでに決まっている解約が20万円、ダウングレードが10万円、アップグレードが30万円なら、CMRRは1,000+50−20−10+30で1,050万円です。
ACV (Annual Contract Value)
顧客が1年間に支払う金額の合計、年間契約金額。初期費用やオプション費用を含めるかどうかは、後述のとおり定義によって異なります。この記事の式と計算例では含めています。ACVは、顧客1人ずつの契約に着目した金額で、継続収益の全体を年額に換算するARRとは測る対象が異なります。「月間利用料 × 契約期間(最大12ヶ月) + 初期費用やオプション料金など」で計算します。
月間利用料が10万円の2年契約で、初期費用が30万円なら、1年目のACVは10万円×12か月+30万円で150万円です。
a16zの「16 Startup Metrics」は、ACVを12か月間の契約の価値と説明しています。同じ記事が一度だけの料金も含めるよう求めているのは、次に紹介するTCVです。初期費用をACVに含めるかどうかは、社内で決めて明示しておきます。
TCV (Total Contract Value)
顧客が契約期間内に支払う金額の合計。初期費用、オプション費用も含まれます。ACVは最大1年間の収益に対し、TCVは契約期間すべてで得られる収益となります。
ACVの計算例と同じ契約(月間利用料10万円、2年契約、初期費用30万円)では、TCVは10万円×24か月+30万円で270万円です。
Rule of 40
売上高成長率+営業利益率の値が40%を超えるのが望ましいという、SaaS企業を評価する際の基準となる数値。Rule of 40を達成するためには、企業が収益性と成長性の両方をバランスよく維持する必要があります。例えば、営業利益がマイナスであっても売上成長率が大きくプラスであれば大きな心配がないと判断することができます。
Brad Feldが2015年の記事「The Rule of 40% For a Healthy SaaS Company」で紹介した基準です。Feldは利益の指標にEBITDA(利払い、税金、減価償却などを差し引く前の利益)を使うとしており、営業利益率を使う方法とは別の計算になります。
Burn rate (バーンレート)
会社が1ヶ月あたりにどの程度コストを消費しているかを示す指標。支出が収入を上回っている場合、この指標はマイナスの値になります。毎月使用した現金の合計額をグロスバーンレート、収入からグロスバーンレートを差し引いた額をネットバーンレートといいます。
月の支出が1,500万円、収入が1,000万円なら、グロスバーンレートは1,500万円で、ネットでは毎月500万円の現金が減っています。手元の現金が6,000万円なら、この状態が続いたときに資金がもつのは6,000÷500で12か月です。
TAM (Total Addressable Market)
事業者がターゲットとしている市場の全体的なユーザー規模を示します。TAMを把握することで、企業は、自社の製品やサービスが市場全体でどの程度需要があるかを理解し、市場シェアの拡大や収益成長の機会を見つけることができます。そのため、TAMは重要な指標です。
SAM (Serviceable Available Market)
企業が直接的に提供可能な市場の規模を示します。SAMは、TAMよりも小さな数値であり、TAMは、市場全体の規模を示していますが、SAMは、企業が実際にアプローチできる市場の範囲を示しています。サービスに最も適した市場セグメントを特定し、より効果的にマーケティング活動を行うためにSAMを検討する必要があります。
SOM (Serviceable Obtainable Market)
企業が実際に販売可能な市場の範囲を示します。TAMやSAMよりもより現実的な売上目標となります。SOMを決定するために、市場の需要、自社の強み、自社で可能な営業活動(プロモーション戦略、人員)などを検討します。
3つの関係を、中小企業向けの勤怠管理SaaSという仮定の例で考えます。国内の中小企業すべてが利用した場合の市場がTAM、そのうち自社の製品が対応している業種や従業員規模の企業に絞った市場がSAMです。SOMはSAMのうち、自社の営業体制や競合の状況を踏まえて数年のうちに獲得できると見込む範囲です。
SAMとSOMの略語の展開(Serviceable Available Market、Serviceable Obtainable Market)は、カナダのウォータールー大学のScience and Businessのサイトにある市場規模の推定の解説「Market Sizing + Analysis」の用語集に合わせています。同じ用語集では、SAMを現在のビジネスモデルで届くTAMの一部、SOMをSAMのうち現実に獲得できる部分と説明しています。
PMF (Product-Market Fit)
提供しているサービスが市場のニーズに合っているかどうかを示します。PMFを評価するために、市場調査、顧客フィードバック、顧客の継続利用率、顧客の紹介数、顧客満足度などの指標を使います。
PMFは1つの計算式で求める数値ではありません。この記事で紹介した指標では、チャーンレート、CRR、NPS、スティッキネスが手がかりになります。
TTV (Time to Value)
顧客がサービスを導入して、その価値を実感するまでの時間を示す指標です。SaaSのような長期間利用してもらうことが重要なサブスクリプション型ビジネスでは、次の支払いタイミングまで継続してもらうためにも、TTVは短いのが理想です。顧客の解約率を最小限に留めるためにも、TTVに注意する必要があります。
何をもって「価値を実感した」とするかは、サービスごとに定義します。たとえば、初めて主要な機能で成果物を作った日や、初めてチームの複数人が利用した日です。
SaaS Magic Number
営業やマーケティングにかかるコストに対して販売効率を測る指標のこと。企業がどれだけ効率的に成長しているか確認するのに使われます。「(今四半期の経常収益 – 前四半期の経常収益) × 4 / 前四半期の営業マーケティングコスト」で求めることができます。
今四半期の経常収益が1億1,000万円、前四半期が1億円、前四半期の営業マーケティングコストが5,000万円なら、(1億1,000万円−1億円)×4÷5,000万円で0.8です。
目安は資料によって異なります。この指標をMagic Numberと名付けたScale Venture PartnersのRory O'Driscollは、2010年の記事「Magic Number Facts」で、1を超えれば収益性の高いモデル、0.6〜1なら成長と収益性の間で選択を迫られるとしています。この区分では、計算例の0.8は選択を迫られる範囲です。
T2D3
ARR(年間収益)を毎年Triple(3倍),Triple(3倍),Double(2倍),Double(2倍),Double(2倍)に成長させ、5年間で売上72倍を目指すというモデル。
Battery VenturesのNeeraj Agrawalが、2015年の記事「The SaaS Travel Adventure」で紹介しました。ベンチャー投資家が示した成長の目安なので、既存の事業からSaaS化する場合は、自社の資金計画に合う成長率を別に検討します。
KPIの定義を社内でそろえるときの注意点
ここまで紹介したKPIのうち、計算式のある主なものを図にまとめました。
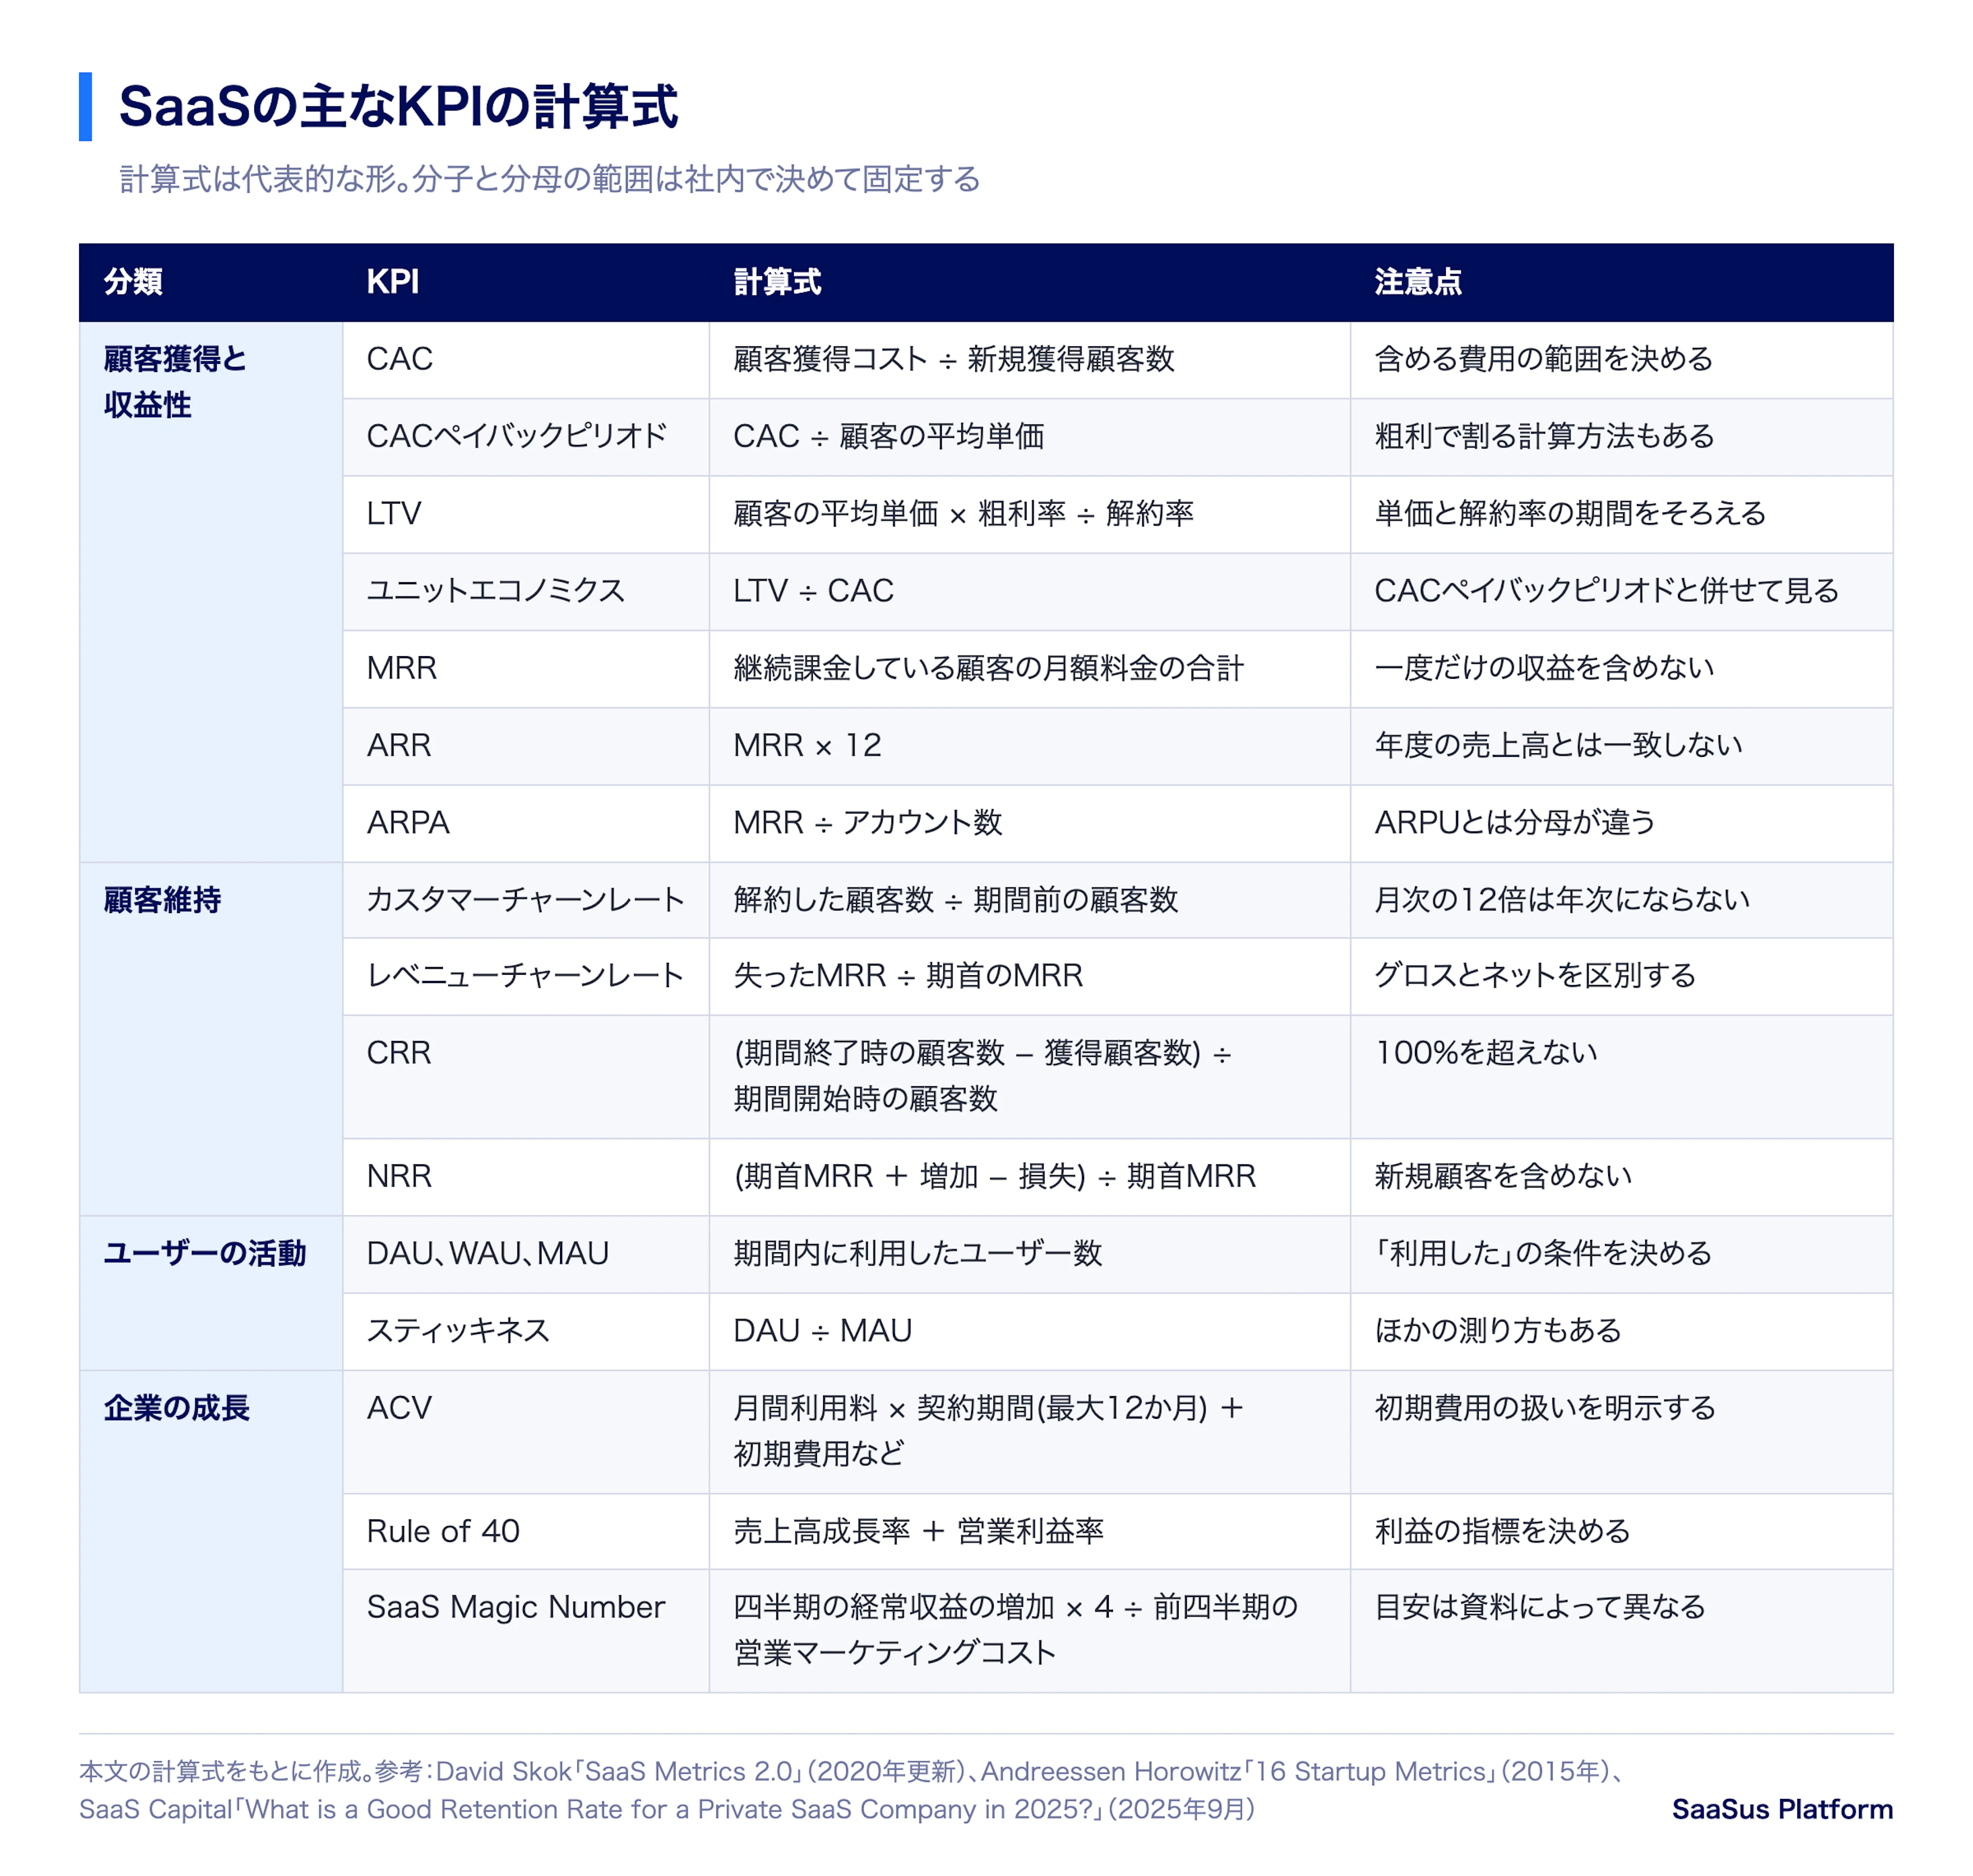
図の計算式は代表的な形で、同じ名前のKPIでも、分子と分母の範囲は会社によって異なります。
同じ名前でも計算式が異なる例
解約率は、国内の上場企業の開示でも定義が分かれています。Sansan株式会社は2025年10月の「2026年5月期 第1四半期 決算説明資料」で、月次解約率を、既存契約のMRRのうち解約で減ったMRRの割合と注記しています。freeeの説明資料では、その月に有料課金ユーザーでなくなったユーザーのARRを前月末のARRで割り、過去12か月で平均した値です。どちらも収益ベースですが、基準にするのがMRRかARRか、平均を取るかどうかが違います。
他社の開示や投資家の示す目安と自社の数値を並べるときは、先に分子と分母の範囲をそろえます。
売り切りから継続課金へ移る期間の数え方
既存のソフトウェアをSaaSとして提供し直す事業者は、ライセンスの売上、保守料、SaaSのMRRが混在する期間を経験します。SaaS化の全体像は「SaaS化とは?パッケージ・受託・社内システムの事業転換を解説」で扱っています。この期間は次のように分けて集計するとKPIを読み違えにくくなります。
- ライセンス、初期費用、導入支援などの一時的な収益は、MRRに入れず別に集計する。
- 既存の保守顧客がSaaSに切り替えた分は「移行MRR」として新規MRRと分け、新規獲得の成果と移行の進み具合を別々に見る。
- CACの分母に移行した顧客を入れない。入れると新規獲得の効率が実際より良く見える。
集計の単位をテナントにそろえる
マルチテナント型のSaaSでは、契約した企業や組織をテナントとして管理します。テナントと契約、料金プラン、請求の関係は「SaaSのテナント管理とは?顧客契約、権限、課金の関係を解説」で整理しています。MRR、チャーンレート、NRRをテナント単位で集計するには、テナントごとの契約プラン、月額料金、契約開始日、解約日を1か所から取り出せる必要があります。年額契約の料金を月額に直す方法や、従量課金の利用料をMRRに含める範囲も決めます。料金モデルの考え方は「SaaSにおけるプライシング(価格設定)の考え方について」を参照してください。
SaaSの認証、テナント管理、課金などを支える基盤であるSaaSus Platformのドキュメント「契約テナント情報取得手順」には、SaaSus API MCP Server(AIツールからSaaSus PlatformのAPIを使うための接続機能)に依頼文を送り、契約テナントの契約中のプラン、支払い方法、月額料金、契約開始日などを一覧で出力する手順があります。CACや粗利率の計算に使う費用と会計上の売上は、会計や営業管理のシステムにあります。KPIの定義と集計の仕組みは、SaaSを提供する事業者の側で用意します。
KPI定義シートの項目例
KPIごとに次の項目を1枚の表で管理すると、部門や期をまたいで同じ数字を見られます。
- KPIの名前(社内の呼び名を1つに決める)と、そのKPIで答える問い
- 計算式(分子と分母)
- 含めるものと除くもの(初期費用、値引き、税、為替換算、従量課金の利用料、移行MRR)
- 集計の単位(テナント、契約、ユーザー)
- 期間と時点(月次か年次か、期首か期末か)
- データの取得元(契約管理、請求、会計、営業管理)
- 更新の頻度、担当者、目標値とその根拠
- 改訂の履歴(定義を変えた日と理由)
部門ごとに別の目標を追うと、部門の間で対立が起きやすくなります。共通の指標で組織を動かす考え方は「SaaS成功の鍵「BizDevOps」とは?」で扱っています。
まとめ
使う場面によってニュアンスが異なる場合もあります。KPIを定めることで事業の計画が明確になるだけでなく、ユーザーニーズの把握などにも生かせます。SaaSは軌道に乗るまではコスト面での負荷が大きくなりがちなので、無駄を省きつついかに目標を達成していけるかがビジネスの成功の鍵になるでしょう。基本的な用語を整理しながら、チーム内での認識を合わせていきましょう。
計算式や目安の数値は、会社や資料によって異なります。分子と分母の範囲を社内で決め、外部の数値は出典、年、対象を確かめたうえで比べてください。
SaaS開発の資料をダウンロード
- SaaS開発ガイド【基礎編】をダウンロード
- SaaS開発ガイド【テナント編】をダウンロード
- エンタープライズSaaS開発ガイドをダウンロード
- マルチテナントAIエージェント開発ガイド【基礎設計編】をダウンロード
出典
- David Skok「SaaS Metrics 2.0 – Detailed Definitions」For Entrepreneurs(2014-07-04公開、2020-12-21更新) https://forentrepreneurs.com/saas-metrics-2-definitions-2/ (参照日 2026-11-16)
- Jeff Jordan、Anu Hariharan、Frank Chen、Preethi Kasireddy「16 Startup Metrics」Andreessen Horowitz(2015-08-21) https://a16z.com/16-startup-metrics/ (参照日 2026-11-15)
- Jonathan Hsu「Diligence at Social Capital Part 2: Accounting for Revenue Growth」Medium(署名日 2015-09-28) https://medium.com/swlh/diligence-at-social-capital-part-2-accounting-for-revenue-growth-551fa07dd972 (参照日 2026-11-10)
- Tomasz Tunguz「What is the optimal quick ratio for your SaaS startup? Is it 4?」(2015-11-03) https://tomtunguz.com/what-is-quick-ratio-hiding/ (参照日 2026-11-10)
- SaaS Capital「What is a Good Retention Rate for a Private SaaS Company in 2025?」(2025-09-18公開) https://www.saas-capital.com/blog-posts/what-is-a-good-retention-rate-for-a-private-saas-company/ (参照日 2026-11-15)
- Rory O'Driscoll「Magic Number Facts」Scale Venture Partners(2010-05-20) https://www.scalevp.com/blog/magic-number-facts (参照日 2026-11-10)
- Brad Feld「The Rule of 40% For a Healthy SaaS Company」(2015-02-03) https://feld.com/archives/2015/02/rule-40-healthy-saas-company/ (参照日 2026-11-10)
- Neeraj Agrawal「The SaaS Travel Adventure」TechCrunch(2015-02-01) https://techcrunch.com/2015/02/01/the-saas-travel-adventure/ (参照日 2026-11-10)
- Bain & Company「Measuring Your Net Promoter Score」Net Promoter System https://www.netpromotersystem.com/about/measuring-your-net-promoter-score/ (参照日 2026-11-10)
- Michele Morales「A guide to stickiness: Creating a sticky product users will love」Amplitude(2024-05-10) https://amplitude.com/blog/product-stickiness-guide (参照日 2026-11-16)
- フリー株式会社「事業計画及び成長可能性に関する説明資料」(2025年9月、2025年6月期実績) https://www2.jpx.co.jp/disc/44780/140120250925562176.pdf (参照日 2026-11-10)
- Sansan株式会社「2026年5月期 第1四半期 決算説明資料」(2025-10-10) https://www2.jpx.co.jp/disc/44430/140120251010571626.pdf (参照日 2026-11-10)
- 株式会社アンチパターン「SaaSus Platform Document」契約テナント情報取得手順 https://docs.saasus.io/ja/docs/part-4/mcp-server/export-tenant-contract-info (参照日 2026-11-15)
- University of Waterloo Science and Business「Market Sizing + Analysis」(WatSolve Consulting Group、Key terms + glossary) https://uwaterloo.ca/science-and-business/watsolve-consulting-group/market-sizing-analysis (参照日 2026-11-16)
- シマウマ用語集「MRR(月間経常収益)とは 意味/解説」(2019-11-22公開、2021-01-22更新) https://makitani.net/shimauma/monthly-recurring-revenue (参照日 2026-11-15)
Spread the word:

