
SaaS化の費用対効果を試算する方法:開発費、運用費、収益モデル
小笹佑京
小笹佑京
SaaS化にかけた費用は、いつ、何で回収できるのでしょうか。パッケージの売り切りから移る場合は、一括で入っていたライセンス収益が月額の積み上げに置き換わるため、切り替え直後に収益が落ち込みます。そのため、SaaS化の費用対効果は単年度の収支ではなく、初期投資(アプリケーション改修、共通機能の開発、既存顧客の移行)と継続費用(インフラ、運用、サポート、販売)を、継続課金から得る粗利で何か月かけて回収できるかで判断します。比べる相手は現在の事業をそのまま続けた場合で、手放すライセンス収益も含めた両者の差を、月次の累積キャッシュフローで比べます。
SaaS化を検討するパッケージベンダー、SIer、事業会社の事業責任者と経営企画の担当者にとって、判断を左右するのは、その落ち込みがどれほど深く、何か月続くかです。直感では、開発費の大きさが回収の早さを決めそうに思えます。ところが、仮定に基づく試算例で入力を1つずつ動かすと、開発費より強く効く変数がありました。
この記事では、まず費用対効果を何で判断するかと、SaaS化にかかる費用の内訳を整理します。次に、売り切りから継続課金へ移るときの収益の変化と、判断に使う指標(回収期間、粗利率、解約率、LTV/CAC)を定義し、試算の手順と試算例を示します。最後に、試算結果を大きく動かす変数を取り上げます。
SaaS化の費用対効果は何で判断するか
本記事では、既存のソフトウェアや業務システムを、提供事業者が運用と更新を担い、利用者から定期的に利用料を受け取る形で提供し直すことをSaaS化と呼びます。SaaS化で何が変わるかの全体像は「SaaS化とは?パッケージ・受託・社内システムの事業転換を解説」で扱っています。
費用対効果を測るときの比較対象は「何もしない」ではなく、現在の事業をそのまま続けた場合です。パッケージベンダーであれば、ライセンス販売と保守契約を続けた場合のキャッシュフローと、SaaS化した場合のキャッシュフローの差を月ごとに積み上げます。受託開発や社内システムが出発点で、SaaSに置き換わる既存収益がない場合は、SaaS事業単体の累積キャッシュフローを見ます。
判断に使う問いは次の3つです。差分キャッシュフローは、SaaS化した場合から現状を続けた場合を引いたキャッシュフローの差を指します。粗利率、解約率、LTV/CAC(顧客1社がもたらす粗利の総額と獲得費用の比)の定義は、後の節で示します。
- 累積の差分キャッシュフローは最大でいくらまでマイナスになり、それはいつか(必要な資金の上限)
- 累積の差分が0に戻るのは何か月目か(投資回収期間)
- 顧客1社あたりの採算(粗利率、解約率、LTV/CAC)は、獲得を増やすほど事業がよくなる状態にあるか
本記事の試算は、入金と支出が発生する月で数えるキャッシュフローの試算です。会計上の損益計画への落とし込みは扱いません。
SaaS化にかかる費用の内訳
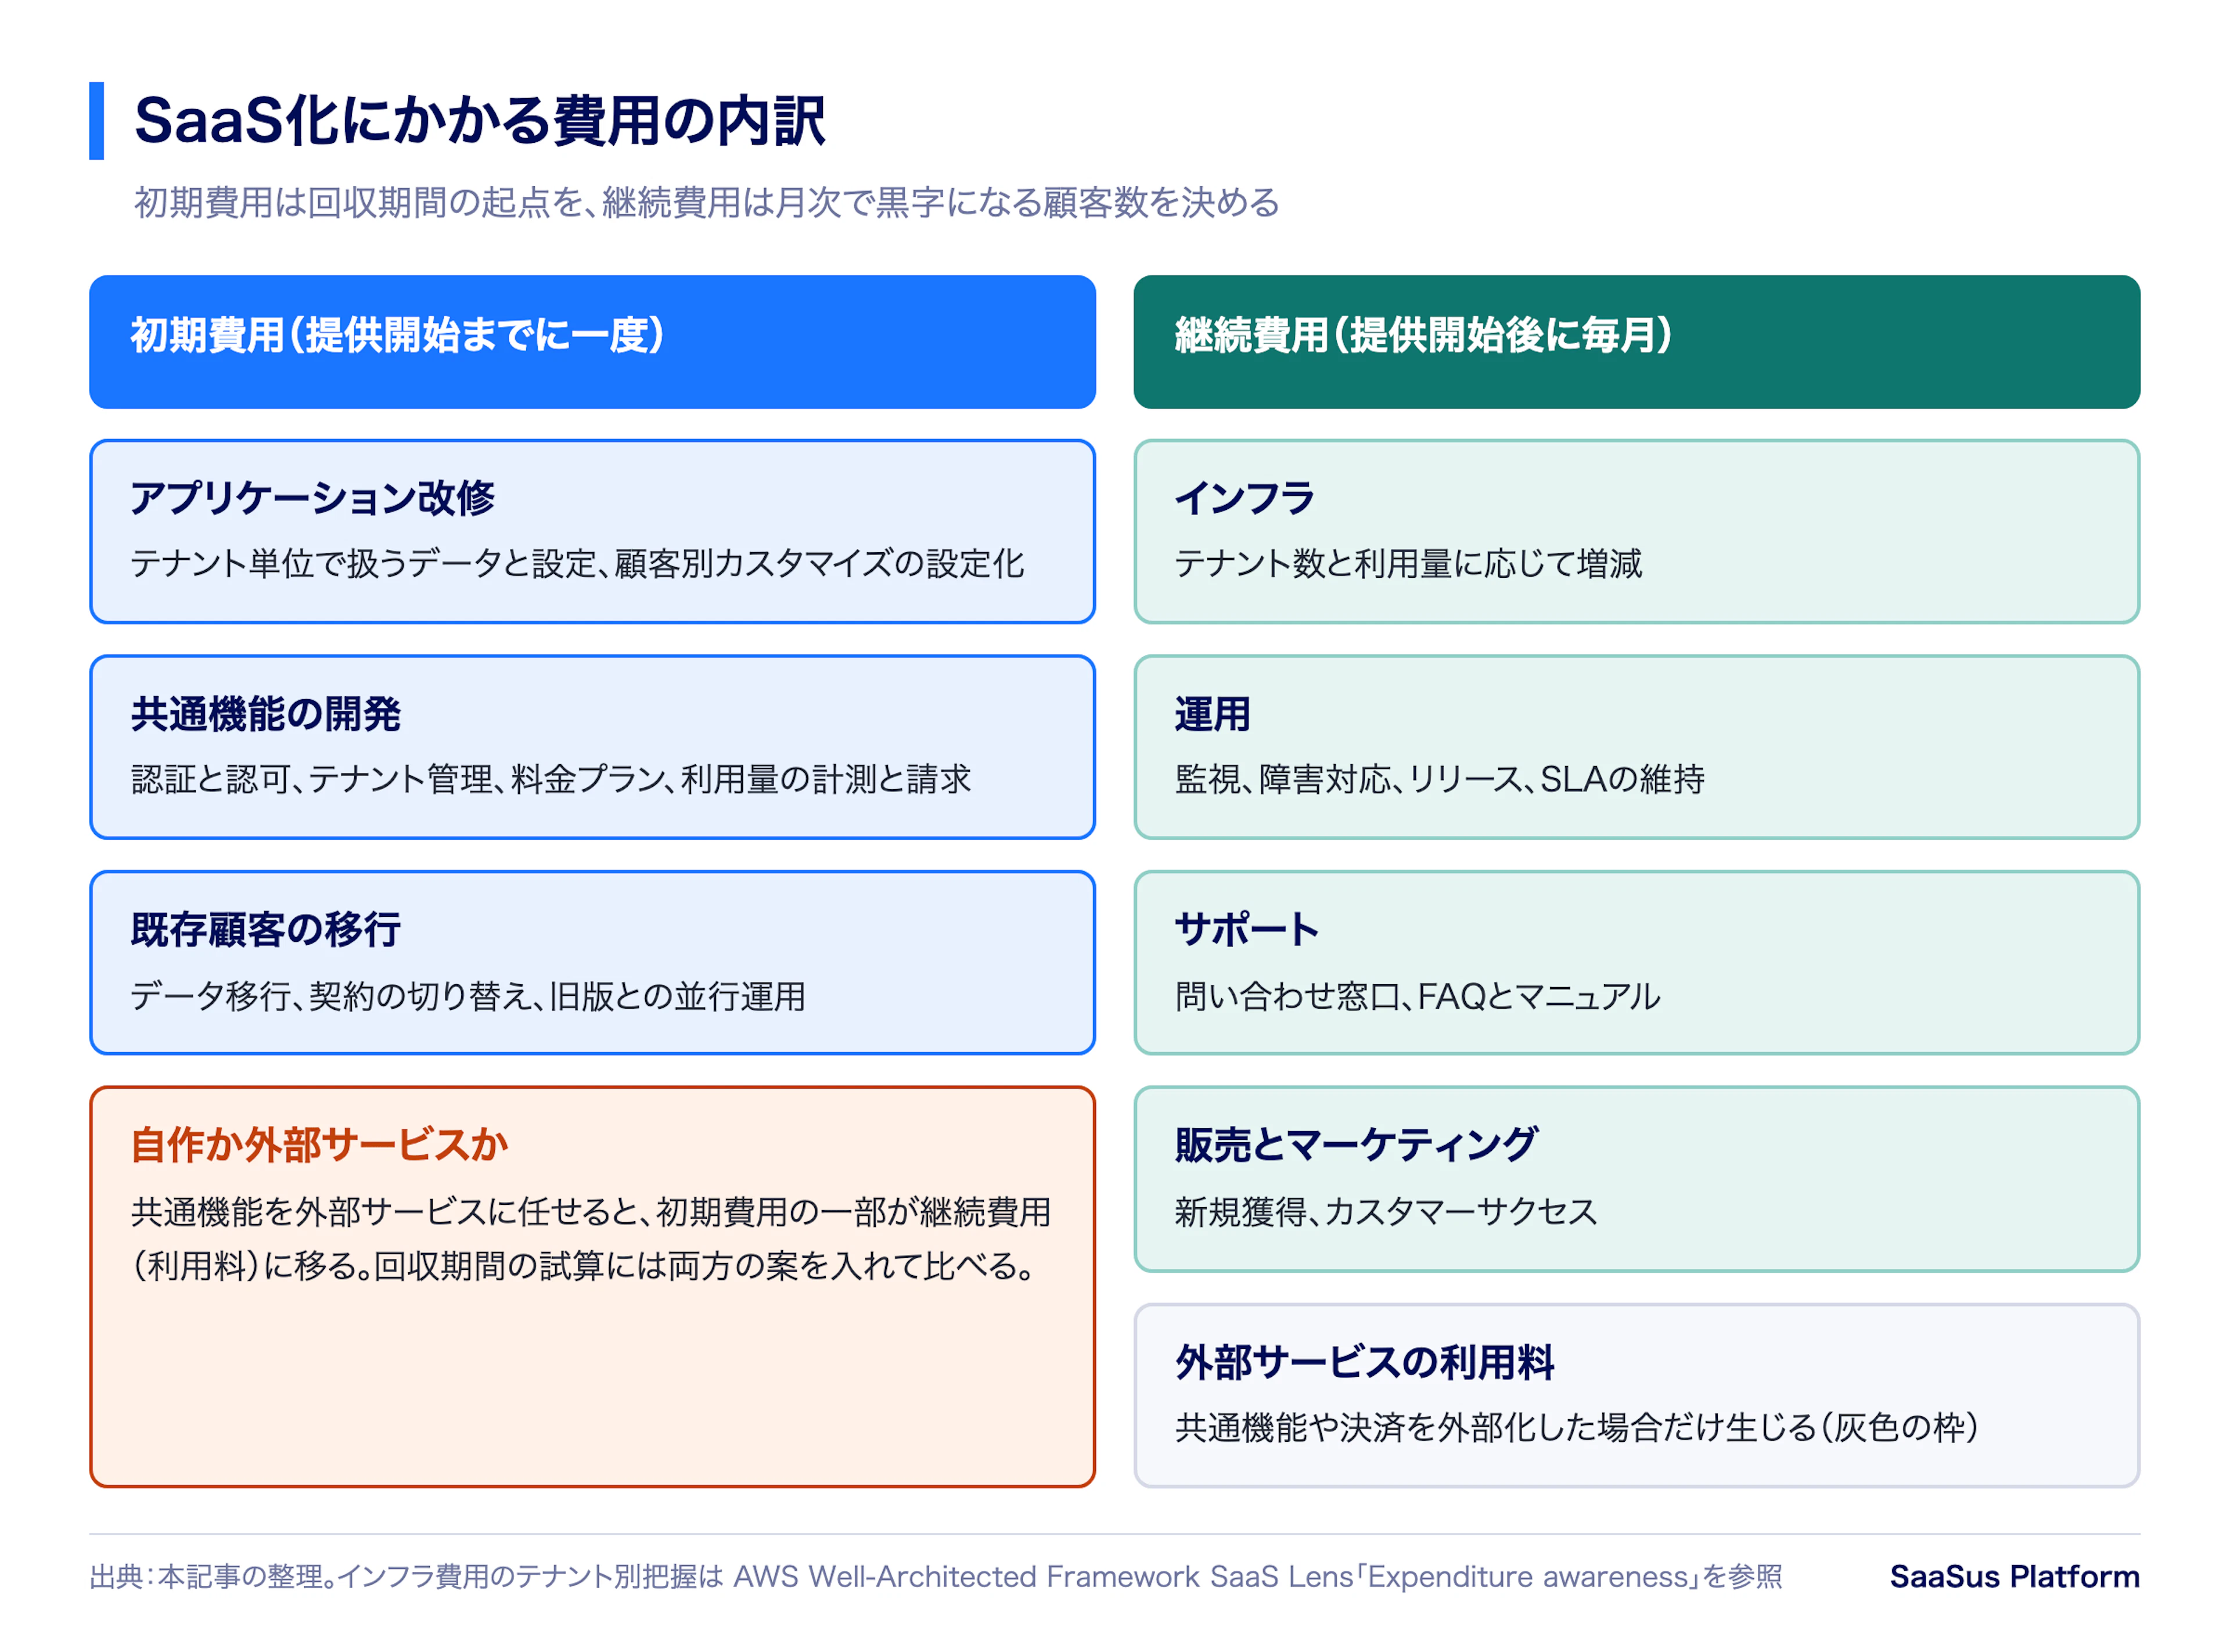
費用は、提供開始までに一度だけかかる初期費用と、提供開始後に毎月かかる継続費用に分けて見積もります。分ける理由は、初期費用が回収期間の起点を決め、継続費用が月次で黒字になる顧客数を決めるからです。
初期費用
- アプリケーション改修:顧客ごとに分かれていたデータや設定をテナント(契約単位で区切られた顧客)単位で扱えるようにする改修、顧客別カスタマイズを設定やオプション機能に置き換える作業など。
- 共通機能の開発:認証と認可、テナント管理、料金プランの設定、利用量の計測と請求など、SaaSの運営に必要な機能群(コントロールプレーン)。どの機能をどの順に用意するかは「SaaS化で必要な共通機能とは?認証、テナント管理、課金の切り出し方」で整理しています。
- 既存顧客の移行:データ移行、契約の切り替え、旧版と新版を並行して運用する期間の人件費。
継続費用
- インフラ:テナント数と利用量に応じて増える費用です。AWSの設計指針集 AWS Well-Architected Framework のうちSaaS向けの「SaaS Lens」は、テナントごとのリソース消費を計測し、AWSからの請求額と突き合わせてテナント単位のコストを求めることを、料金とティア(機能やサービス水準の段階)の設計に使える情報として挙げています。
- 運用:監視、障害時の通知と復旧、リリース作業。SLA(稼働率や応答時間など利用者に約束する品質指標)を定める場合は、その水準を守る体制の費用も入ります。新しい顧客の環境を契約のたびに手作業で用意している場合は、その作業も顧客数に比例して増える費用として数えます。
- サポート:問い合わせ窓口、FAQやマニュアルの整備と更新。
- 販売とマーケティング:新規獲得の費用に加え、利用状況を定期的に確認して活用を促すカスタマーサクセスの費用。
- 外部サービスの利用料:共通機能や決済を外部サービスに任せる場合の月額費用。
共通機能を自作するか外部サービスを使うか
共通機能を自作すると初期費用が膨らみ、外部サービスを使うと初期費用の一部が継続費用(利用料)に移ります。どちらが得かは、回収期間の試算に両方の案を入れて比べると判断しやすくなります。当社のブログで紹介したニッセイ情報テクノロジーの導入事例では、担当者が「いわゆるコントロールプレーンのようなSaaS共通部分に手間をかけたくないというのが本音です」と述べています(ニッセイ情報テクノロジーの導入事例)。
当社が提供するSaaS開発基盤 SaaSus Platform は、認証、テナントとユーザーの管理、料金プランの設定、決済サービス Stripe との連携による請求処理といったコントロールプレーンの機能を、開発コンソール、運用コンソール、SDK と API で提供します。一方、業務機能そのものや、業務データをテナントごとに分けて扱う実装はアプリケーション側に残るため、外部化した場合も改修費は試算に残します。
個別対応の費用を誰が負担するか
顧客別のカスタマイズを抱えた製品では、費用を見積もる前に、できたものが誰の資産で、費用を誰が負担するかを分けておきます。当社(株式会社アンチパターン)がSaaS化を支援するときは、次の3つに分けています。
- 共通の資産:標準機能、設定の仕組み、公開APIのように、事業者が維持して複数の顧客に提供するもの。費用はサービスの料金で回収するため、試算では初期費用と継続費用に入れます。
- 顧客の資産:公開APIを使って顧客の環境に作る独自の画面や連携のように、その顧客のために維持するもの。費用は顧客から個別に回収するため、SaaSの料金とは別の収益と原価として扱います。
- 個別版:全顧客に共通のコードとは別に、顧客専用のソースで作るもの。持ち主が曖昧になりやすく、事業者が保守費を負担したまま残ることがあります。当社は、個別版は本来その顧客との契約で初期の開発費と保守費を回収するものだと考えています。
個別版を残す顧客の数は試算の入力に入れます。個別版は共通のコードの更新に追随しないため、残した社数の分だけ、旧版の版管理や専用の体制にかかる固定費が減らずに残るためです。分け方の詳細は「パッケージソフトのSaaS化:構想から販売開始までの進め方」で扱っています。
売り切りから継続課金へ移るときの収益の変化
同じ顧客から受け取るなら、課金の形が変わるだけで収益の総額は大きく変わらないようにも思えます。問題は、入ってくる時期です。売り切りのライセンスでは、契約した時点でライセンス価格の全額が入ります。継続課金では同じ顧客から毎月の利用料を受け取るため、1社あたりの累計収益がライセンス価格に追いつくまでに、おおよそライセンス価格を月額で割った月数がかかります。新規の販売を継続課金に切り替えると、毎月入っていたライセンス収益がなくなり、月額収益が積み上がるまでの期間は月次収益が現状を下回ります。本記事ではこの期間を収益の谷と呼びます。
一方で、初期費用の大きさが顧客の導入判断を慎重にさせている場合、継続課金への転換は販売面の理由にもなります。当社のブログで紹介した三菱電機の導入事例では、担当者が「お客様がその価値を実感する前に、多額の初期費用を求める従来のモデルでは、導入判断が非常に慎重になってしまいます」と述べ、継続課金形式へ転換した背景を説明しています(三菱電機の導入事例)。
既存の保守収益との関係も試算に入れます。既存顧客をSaaSへ移行すると保守料がなくなり、代わりにSaaSの利用料が入ります。移行後の単価を保守料より高く設定できるか、移行のペースをどう置くか、旧版の保守体制をいつまで残すかが、谷の深さと長さを左右します。SaaS版の提供開始が遅れるほど、その間に旧版で契約する顧客が増え、後で移す対象と移行費が増える点も、開始時期を決めるときに試算へ入れます。
料金モデルの選び方も収益の立ち上がりに影響します。当社の SaaSus Platform のドキュメントでは、料金プランの種類として、利用量に応じた従量課金、一定料金の固定課金、基本料金と従量を組み合わせたハイブリッドを挙げています。料金設計の考え方は「SaaSにおけるプライシング(価格設定)の考え方について」を参照してください。
判断に使う指標の定義:回収期間、粗利率、解約率、LTV/CAC
指標の名前が同じでも、社内で計算式が揃っていなければ比較できません。試算に入る前に、次の定義を固定しておきます。
- 投資回収期間:開発開始から、累積の差分キャッシュフローが0に戻るまでの月数。事業全体の投資判断に使います。
- CAC回収期間:顧客1社の獲得費用(CAC)を、その顧客の月次粗利で回収するまでの月数。1社あたりの月次の継続収益をARPAとすると、CAC ÷(ARPA × 粗利率)で求めます。投資家の David Skok は、SaaSの指標の定義をまとめた記事「SaaS Metrics 2.0」(2014年公開、2020年更新)で、この計算に粗利率の調整を入れるよう述べています。
- 粗利率:(売上 − 売上原価)÷ 売上。SaaSではインフラ、運用、サポートのどこまでを売上原価に含めるかで値が変わるため、含める範囲を決めて固定します。
- 解約率:一定期間に解約した顧客の割合。顧客数で数える方法と、失った月額収益の割合で数える方法があり、両者は一致するとは限りません。月次の顧客解約率の逆数が平均継続期間の目安になり、Skok は月次3%なら33か月という例を示しています。
- LTV/CAC:LTVは顧客1社が契約期間を通じてもたらす粗利で、ARPAが顧客間でおおむね揃う前提では ARPA × 粗利率 ÷ 月次解約率で近似できます。これをCACで割った値が、獲得に投じた費用の何倍を回収できるかを示します。
Skok は目安として、LTV/CACが3を上回ること、CAC回収期間が12か月未満であることを挙げています。これは一人の投資家が示した指針であり、既存事業からSaaS化する場合の業界平均ではありません。各指標の一般的な説明は「SaaSビジネスにおける重要KPIまとめ」と「LTVとチャーンレートとは?SaaSマーケターが理解すべきこと」にまとめています。
費用対効果を試算する手順と試算例
試算の手順と必要な入力
- 比較する2つのシナリオ(現状を続ける場合とSaaS化する場合)と、試算期間(例:60か月)、粒度(月次)を決めます。
- 収益側の入力を置きます。新規獲得の社数、ARPA、解約率、既存顧客の移行ペースと移行後の単価、現状シナリオのライセンス価格と保守料です。
- 費用側の入力を置きます。開発期間と開発費、移行費、テナントあたりの直接原価、運用とサポートの固定費、旧版の保守にかかる固定費です。両シナリオで同じ額になる費用(販売費など)は差分から外してかまいません。
- 月ごとに両シナリオのキャッシュフローを計算し、差分と累積の差分を求めます。
- 累積の底(金額と月)、月次の差分が黒字になる月、投資回収期間を読み取ります。
- 解約率、単価、獲得ペースなどの入力を1つずつ動かし、回収期間がどれだけ変わるかを確かめます。
試算例の仮定
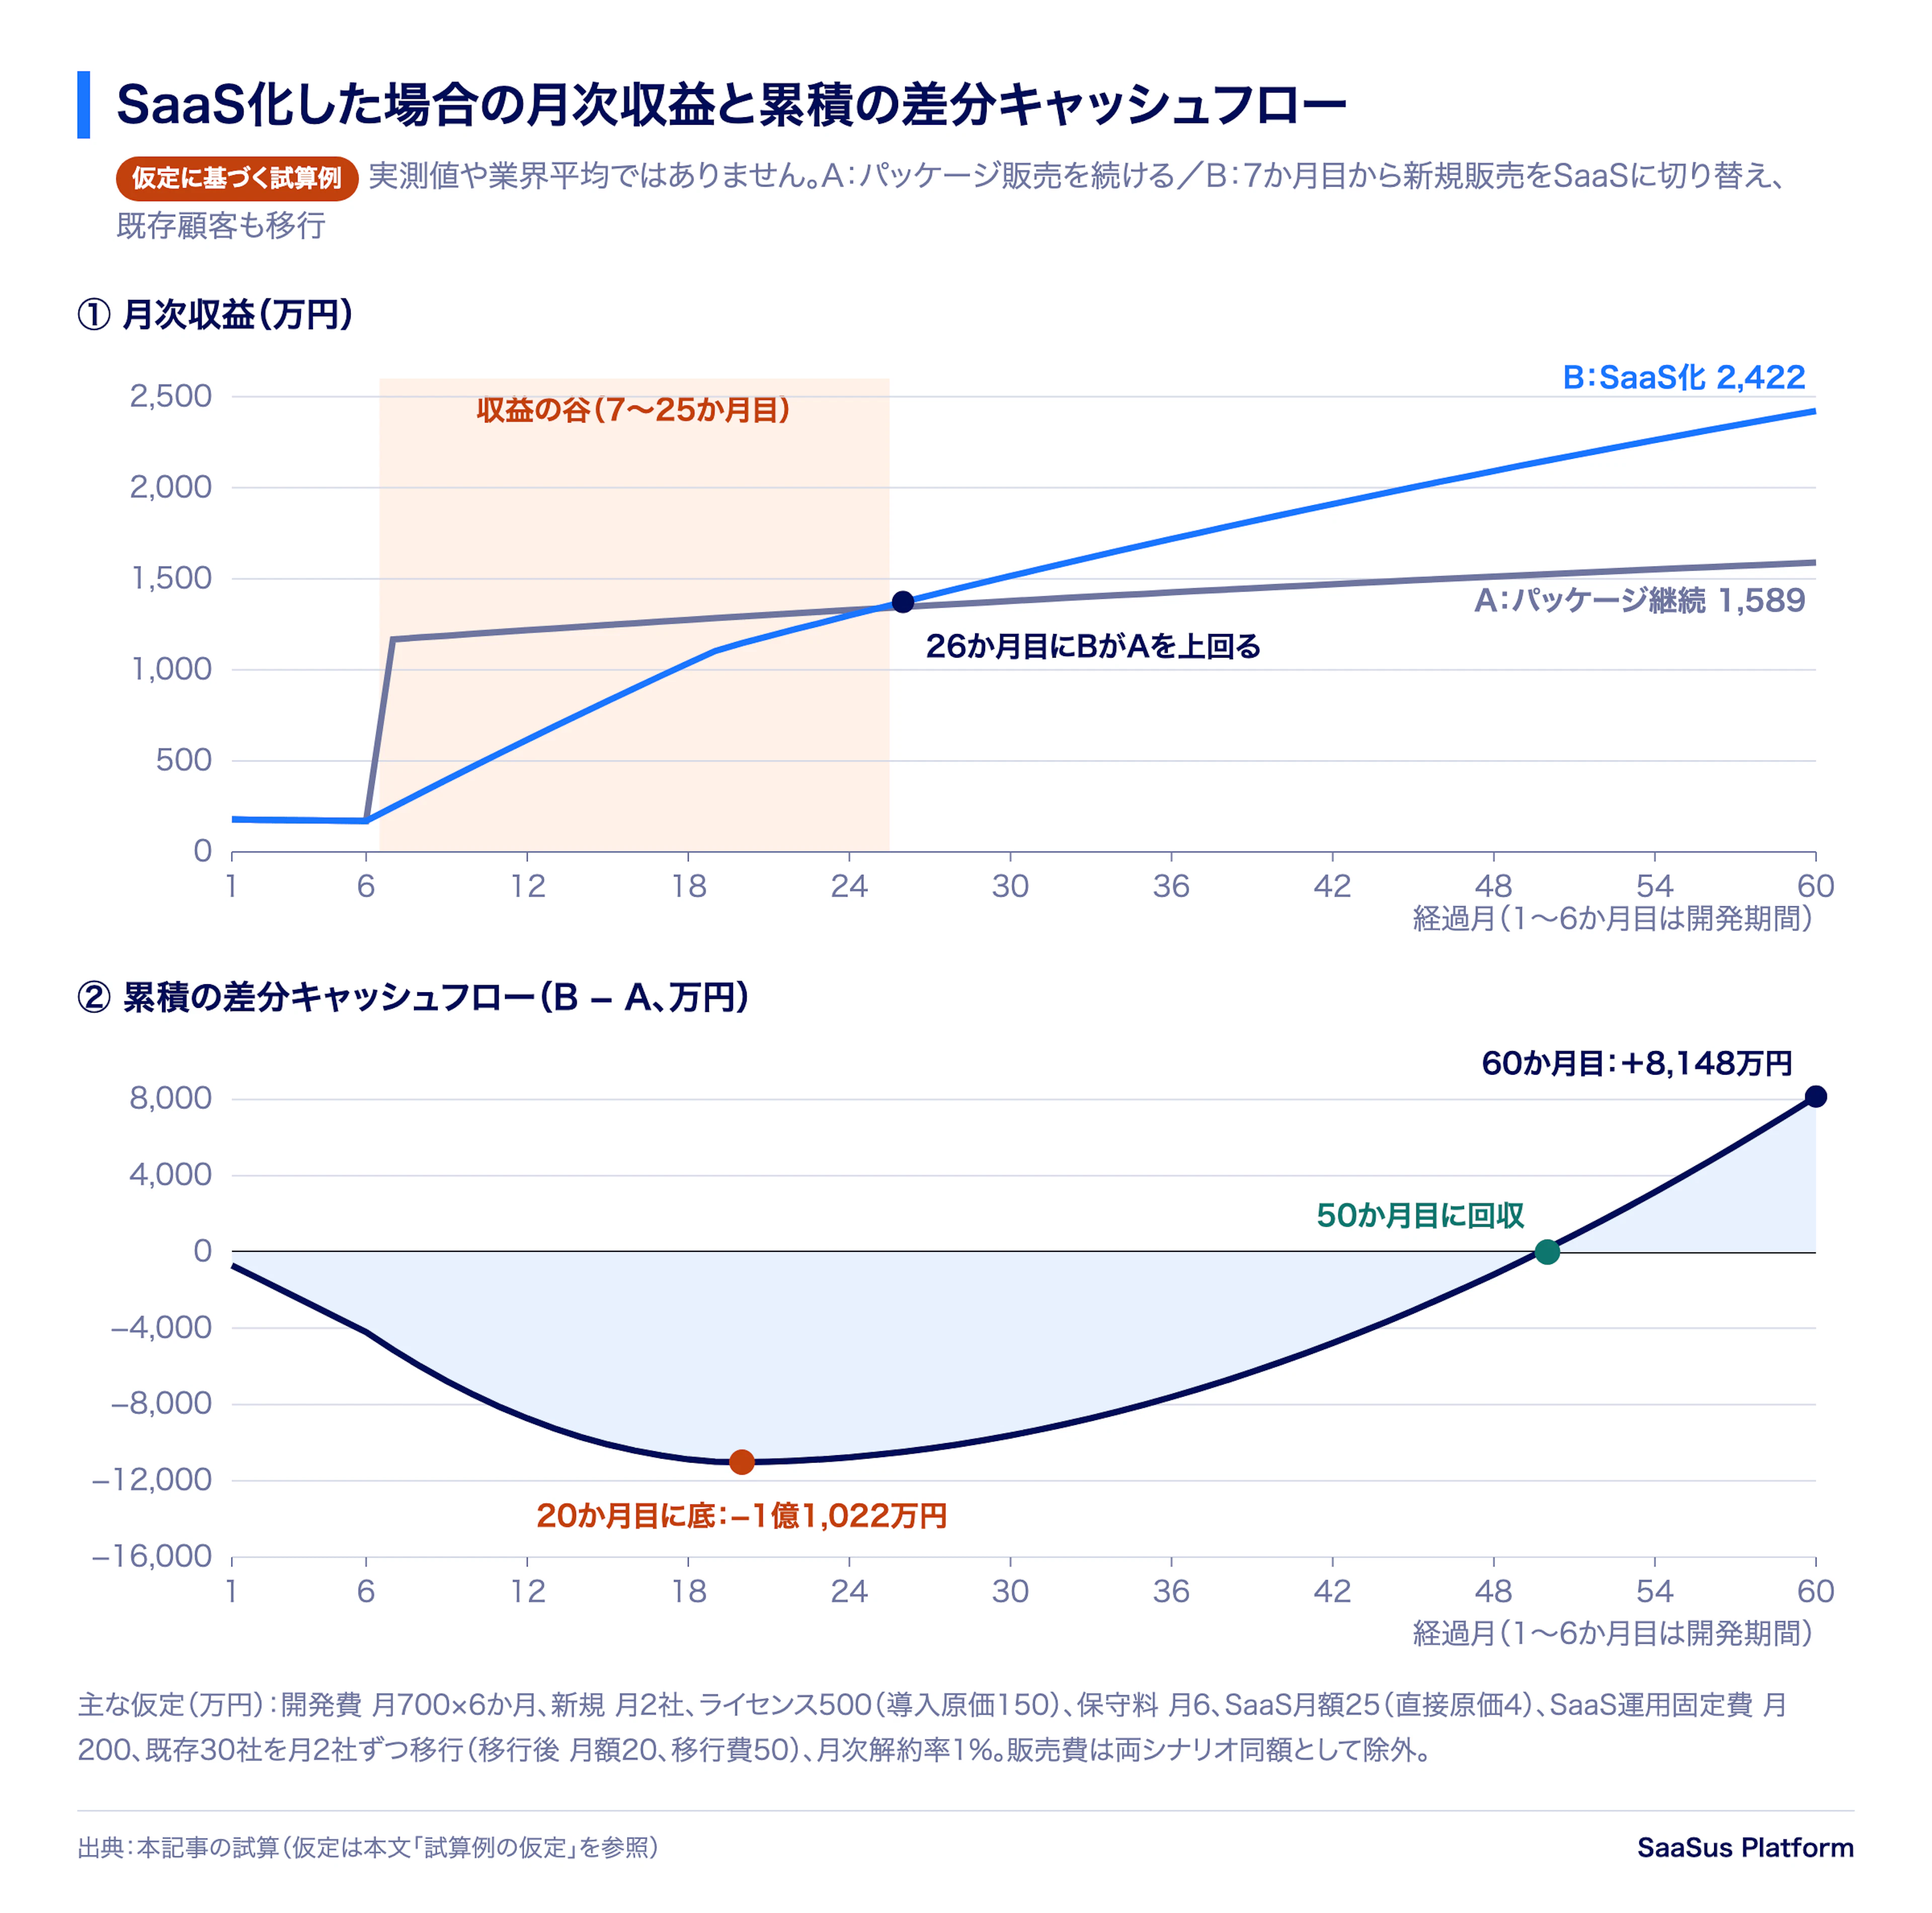
以下はすべて説明のために置いた仮定に基づく試算例で、実測値や業界平均ではありません。金額の単位は万円です。
- シナリオA:パッケージ販売を続ける。シナリオB:7か月目から新規販売をSaaSに切り替え、既存の保守顧客もSaaSへ移行する。
- 開発期間は1〜6か月目で、改修と共通機能の開発に毎月700(計4,200)。
- 7か月目以降、両シナリオとも毎月2社を新規獲得する。販売費は両シナリオで同額とみなし、差分から除く。
- シナリオA:ライセンス500を一括で受け取り、導入作業の原価は150。保守料は月6、保守原価は月2。旧版の版管理やリリースにかかる固定費は月150。
- シナリオB:ARPAは月25、テナントあたりの直接原価は月4(テナント単位の粗利率84%)。SaaS運用の固定費は7か月目から月200。
- 開始時点の保守顧客は30社。シナリオBでは7か月目から毎月2社を移行し、移行費は1社50、移行後の月額は20。旧版の固定費は未移行の顧客の割合に比例して減る。
- 月次解約率はSaaS契約、保守契約とも1%。
- 移行した顧客の原価と移行の端数:移行した顧客にも、テナントあたりの直接原価 月4がかかる。未移行の保守顧客が、その月に移行する社数(基準では2社)に満たなくなった月は、残りをすべて移行する。
- 解約を反映する期間:解約は、開発期間を含む1か月目から毎月反映する。
- 顧客数の端数:顧客数は整数に丸めず、小数のまま計算する。毎月の顧客数に解約率の1%を掛けて減らすため、たとえば30社の1か月後は29.7社になる。この小数は、解約が起きる見込みを平均した値として扱う。
- SaaSの新規分だけを見る場合の範囲:開発費(計4,200)、SaaS運用の固定費(月200)、新規のSaaS契約の月額と直接原価を含め、既存の保守顧客に関わる収益と費用(保守料、移行費、移行後の月額、旧版の固定費)は含めない。
- 計算の順序:毎月、月初に解約を反映し、そのあとで当月の新規獲得と移行を加える。新規のSaaS契約と移行した顧客は、その月から月額を支払う。シナリオAで新規にライセンスを購入した顧客の保守料は、翌月から発生する。
- 旧版の固定費の比例計算:シナリオBの旧版の固定費は、150に「未移行の保守顧客数 ÷ 移行しなかった場合の同じ月の保守顧客数」を掛けた額とする。分母は、開始時点の30社に解約だけを反映した数である。
試算例の結果
- シナリオBの月次収益は、7か月目から25か月目までシナリオAを下回り、26か月目に上回ります。これが試算上の収益の谷です。
- 月次の差分キャッシュフローは21か月目に黒字になります。ライセンスの導入原価がなくなり、旧版の固定費が移行とともに減るため、収益が逆転する26か月目より早く黒字になります。
- 累積の差分は20か月目に最も深くなり、マイナス1億1,022万円です。これは、現状を続けた場合と比べて手元の資金がどれだけ少なくなるかの最大値で、SaaS化した側だけで見た資金の落ち込みとは別の値です。
- 累積の差分が0に戻るのは50か月目、60か月目の累積差分はプラス8,148万円です。
- 置き換わるライセンス収益がない場合(SaaSの新規分だけを見た場合)、累積の底は10か月目のマイナス4,584万円、回収は26か月目です。この値は販売費を含みません。置き換わる既存事業がない場合は、差し引きで消える同額の販売費が比較相手にないため、新規獲得の費用を加えて見積もる必要があり、底はこれより深く、回収は遅くなります。
顧客1社の採算も同じ仮定で確かめます。CACを300と置くと、CAC回収期間は 300 ÷(25 × 0.84)で約14.3か月です。前節で紹介した Skok の目安の12か月未満には収まっていません。LTVは 25 × 0.84 ÷ 0.01 = 2,100、LTV/CACは7.0です。解約率が月2%ならLTVは1,050、LTV/CACは3.5に下がります。月次1%の解約率は平均継続期間100か月に相当し、60か月の試算期間より長いため、LTVの値は試算期間の外の収益を含んでいる点に注意します。
試算結果を大きく動かす変数
顧客1社の採算で見たLTV/CACが7.0あっても、事業全体で見た累積の差分は一度マイナス1億1,022万円まで沈みます。では、底の深さと回収の遅さは何で決まるのでしょうか。上の試算例で入力を1つずつ動かすと、投資回収期間は次のように変わりました(基準は50か月目)。いずれも同じ仮定に基づく試算です。
- 解約率:月0.5%なら46か月目、月2%なら60か月以内に回収できず、60か月目の累積差分はマイナス1,043万円。
- SaaSの単価(ARPA):月30なら41か月目、月20なら60か月以内に回収できない。
- 置き換わるライセンス価格:700なら60か月以内に回収できず、累積の底はマイナス1億9,601万円まで深くなる。
- 新規獲得のペース:月3社なら累積の底がマイナス1億4,282万円に深まり、回収は51か月目。月1社なら底はマイナス8,000万円、回収は49か月目。
- SaaS運用の固定費:月300なら57か月目。
- 開発費:計6,000なら53か月目。
- 移行顧客の単価と移行ペース:移行後の月額が15なら56か月目、移行が毎月1社なら54か月目。旧版の固定費が移行で減らない前提に変えると59か月目。
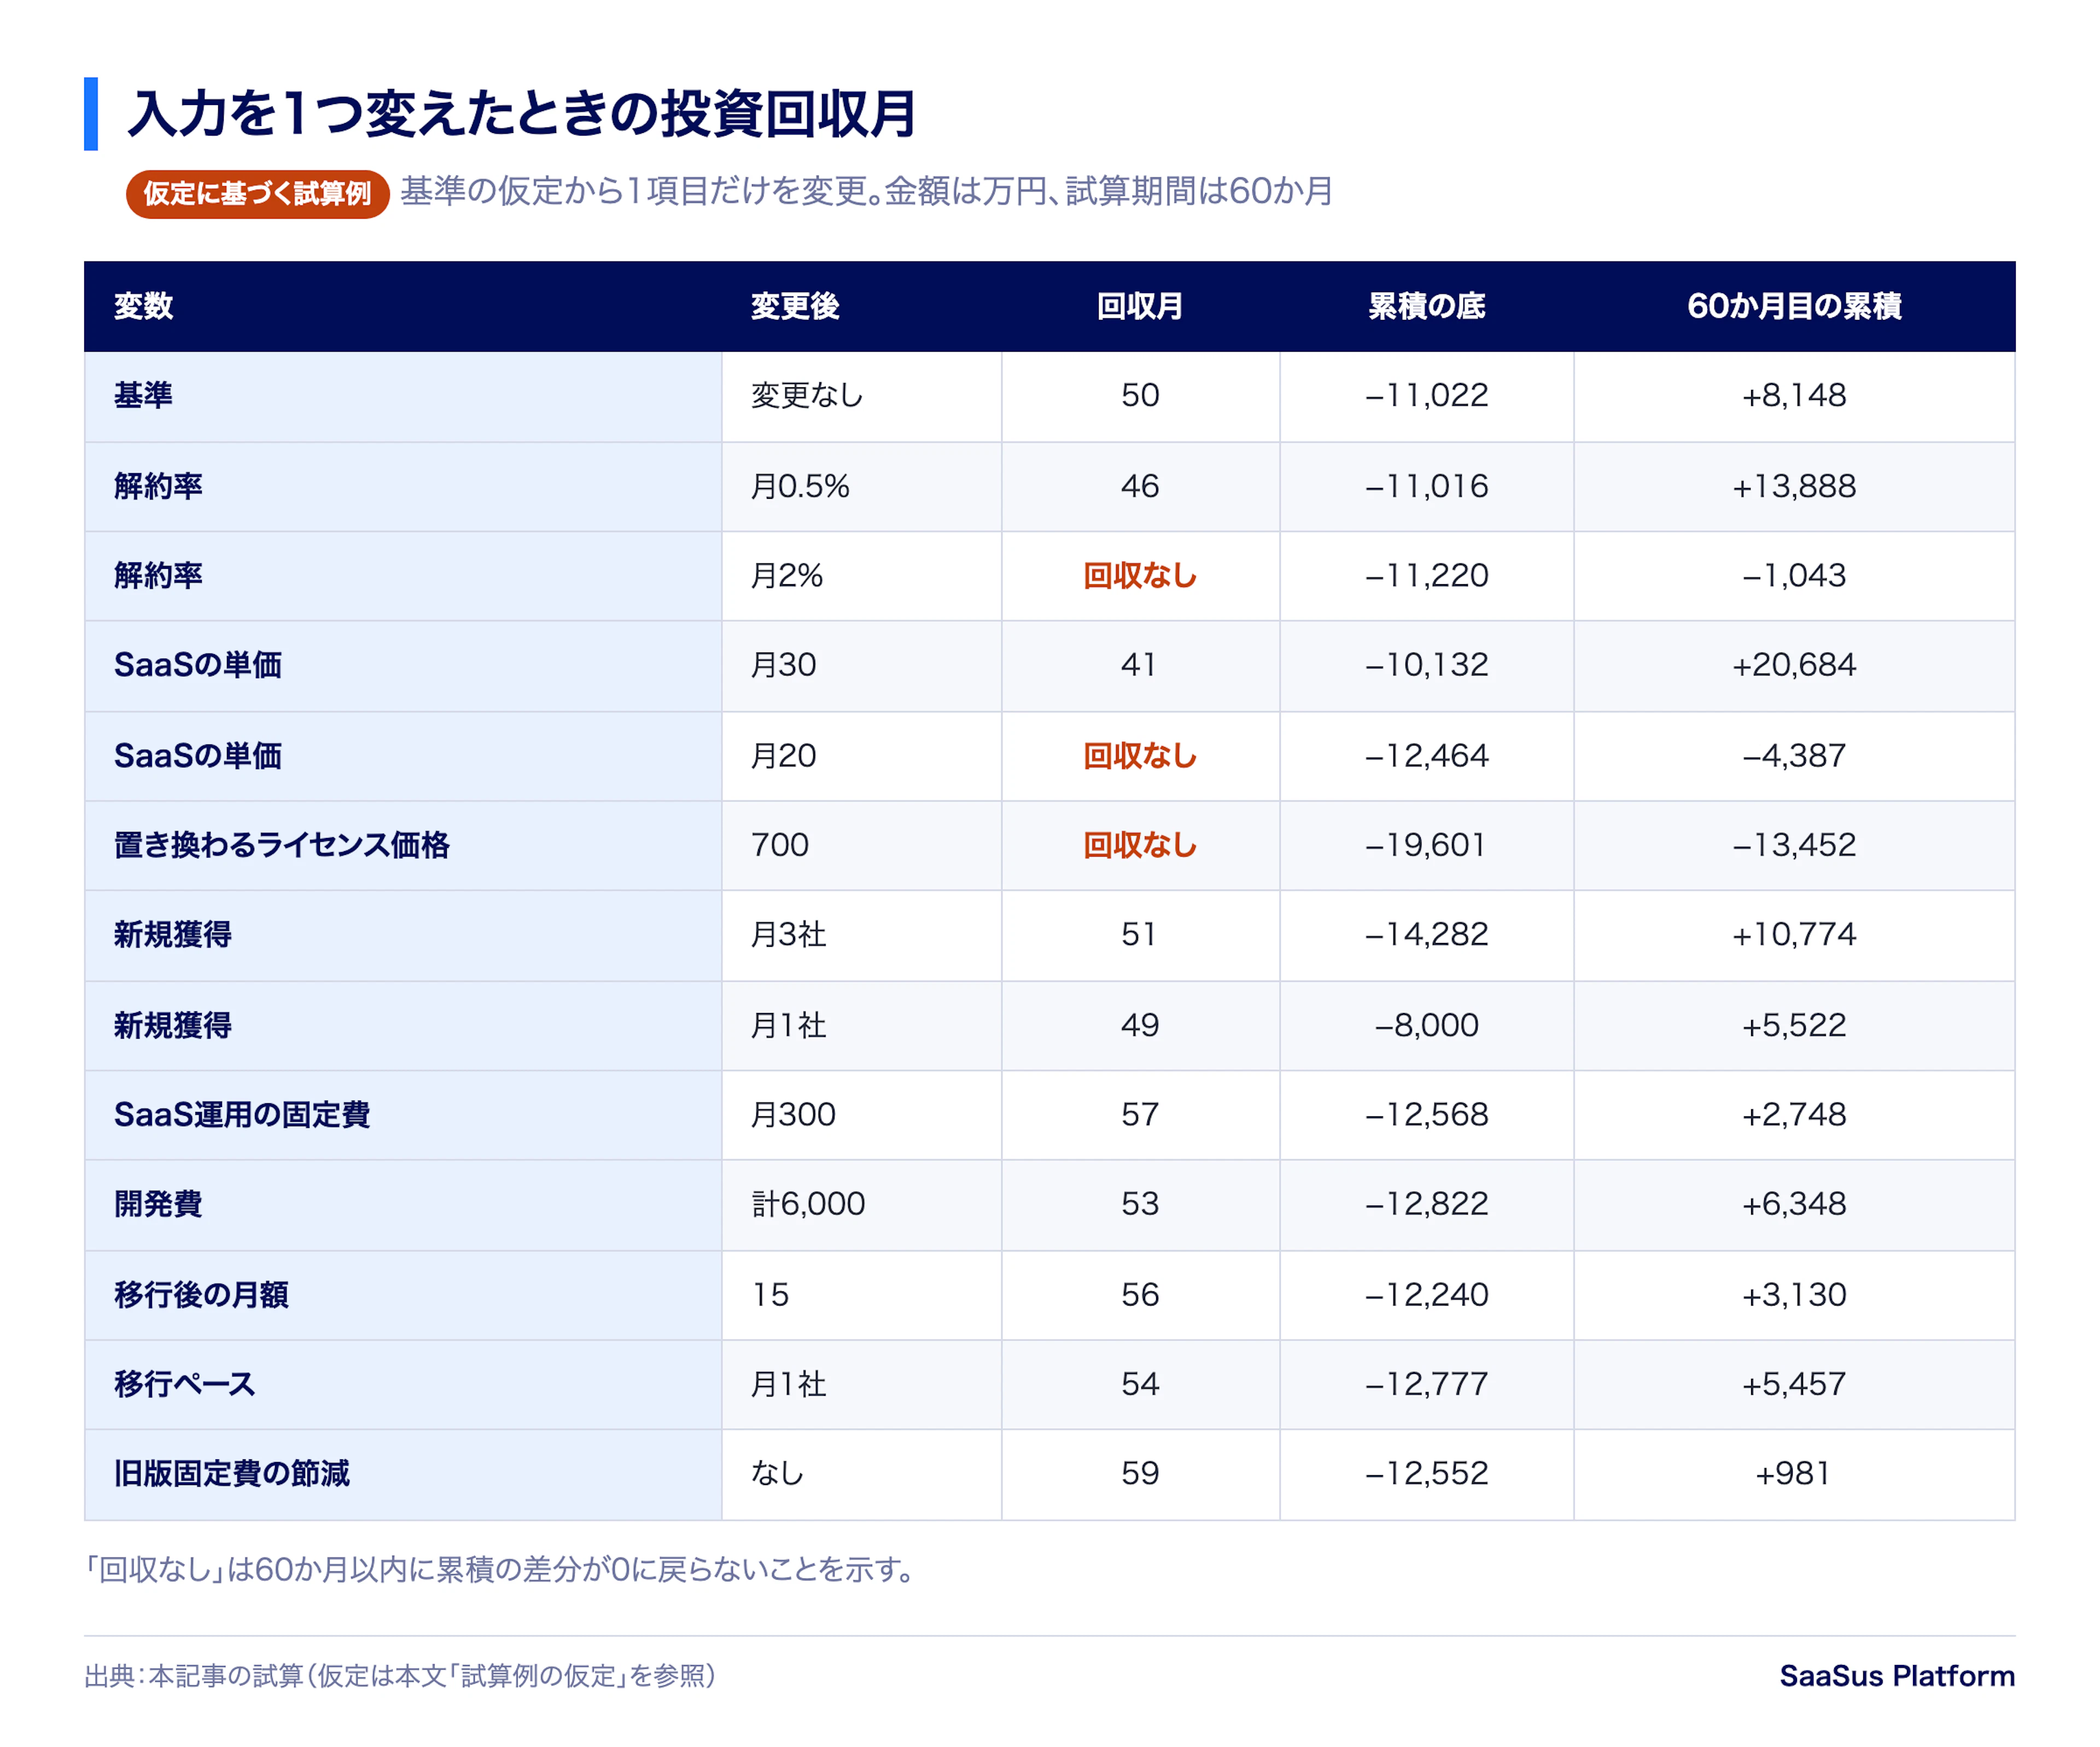
この仮定のもとでは、開発費を4,200から6,000に増やしても回収は3か月遅れるだけでした。回収期間を大きく動かしたのは、SaaSの単価と置き換わるライセンス価格の比率、および解約率です。ただし、動かした幅は変数ごとに異なります。単価は2割の増減、ライセンス価格と開発費は約1.4倍、運用の固定費は1.5倍、新規獲得のペースは半分と1.5倍、解約率は半分と2倍です。解約率の影響が大きく見えるのは2倍に悪化させた場合であり、同じ比率で動かした比較ではない点に注意してください。新規獲得を増やすほど累積の底が深くなるのは、1社ごとに一括のライセンス粗利(この例では350)を手放し、それを月次の粗利の差(SaaSの21と保守の4の差で17)で取り戻すのに、解約を考慮しない概算で約21か月かかるからです。獲得ペースの計画は、資金の上限とあわせて決める必要があります。
パッケージ製品のSaaS化をどの順に進めるかは「パッケージソフトのSaaS化:構想から販売開始までの進め方」で扱っています。
まとめ
- SaaS化の費用対効果は、現状を続けた場合との差分を月次で積み上げ、累積の底と投資回収期間で判断する。
- 費用は初期費用(改修、共通機能、移行)と継続費用(インフラ、運用、サポート、販売)に分け、共通機能は自作と外部サービスの両案で試算する。
- 売り切りから継続課金へ移ると収益の谷が生じる。試算例では、累積の底の深さを主に動かしたのは置き換わるライセンス価格と新規獲得のペースで、回収の時期を主に動かしたのはライセンス価格とSaaS単価の比率と、解約率だった。
- 回収期間、粗利率、解約率、LTV/CACの計算式を社内で固定し、解約率と単価を中心に感度を確かめる。
自社の数字に置き換えるときは、開発費の見積もりを詰める前に、自社のライセンス価格と想定するSaaS単価の比率、そして解約率をどう置くかを確かめておくと、累積の底の深さと回収の時期の見当がつきます。それがこの例と同じ順で効くかどうかは、自社の入力で試算し直すまで分かりません。
試算の入力値をどう置くか、どの機能から作るかは、製品と顧客の状況によって変わります。既存製品のSaaS化を短期間で検証する支援の内容は、10 Days SaaSificationのページで紹介しています。
SaaS開発の資料をダウンロード
SaaSの開発・設計を検討する際は、以下の資料もご活用ください。各リンク先からダウンロードできます。
- SaaS開発ガイド【基礎編】をダウンロード
- SaaS開発ガイド【テナント編】をダウンロード
- エンタープライズSaaS開発ガイドをダウンロード
- マルチテナントAIエージェント開発ガイド【基礎設計編】をダウンロード
出典
- Amazon Web Services「Expenditure awareness」AWS Well-Architected Framework SaaS Lens(ページ上に更新日の表記なし) https://docs.aws.amazon.com/wellarchitected/latest/saas-lens/expenditure-awareness.html (参照日 2026-11-10)
- David Skok「SaaS Metrics 2.0 – Detailed Definitions」For Entrepreneurs(2014-07-04公開、2020-12-21更新) https://forentrepreneurs.com/saas-metrics-2-definitions-2/ (参照日 2026-11-10)
- 株式会社アンチパターン「SaaSus Platform Document」第II部「SaaSとは何か」「SaaSのビジネスモデル」「SaaSの運用」「SaaSのマーケティング」「SaaSus Platformとは」 https://docs.saasus.io/ja/docs/part-2/what-is-saas ほか(参照日 2026-11-10)
- SaaSus Platform ブログ「【導入事例】ニッセイ情報テクノロジー株式会社共済保険ソリューション事業部(10 Days SaaSification for AWS)」2024-05-09 https://saasus.io/blog/nissay-it (参照日 2026-11-10)
- SaaSus Platform ブログ「【導入事例】三菱電機株式会社」2026-06-19 https://saasus.io/blog/mitsubishi-electric (参照日 2026-11-10)
Spread the word:

